



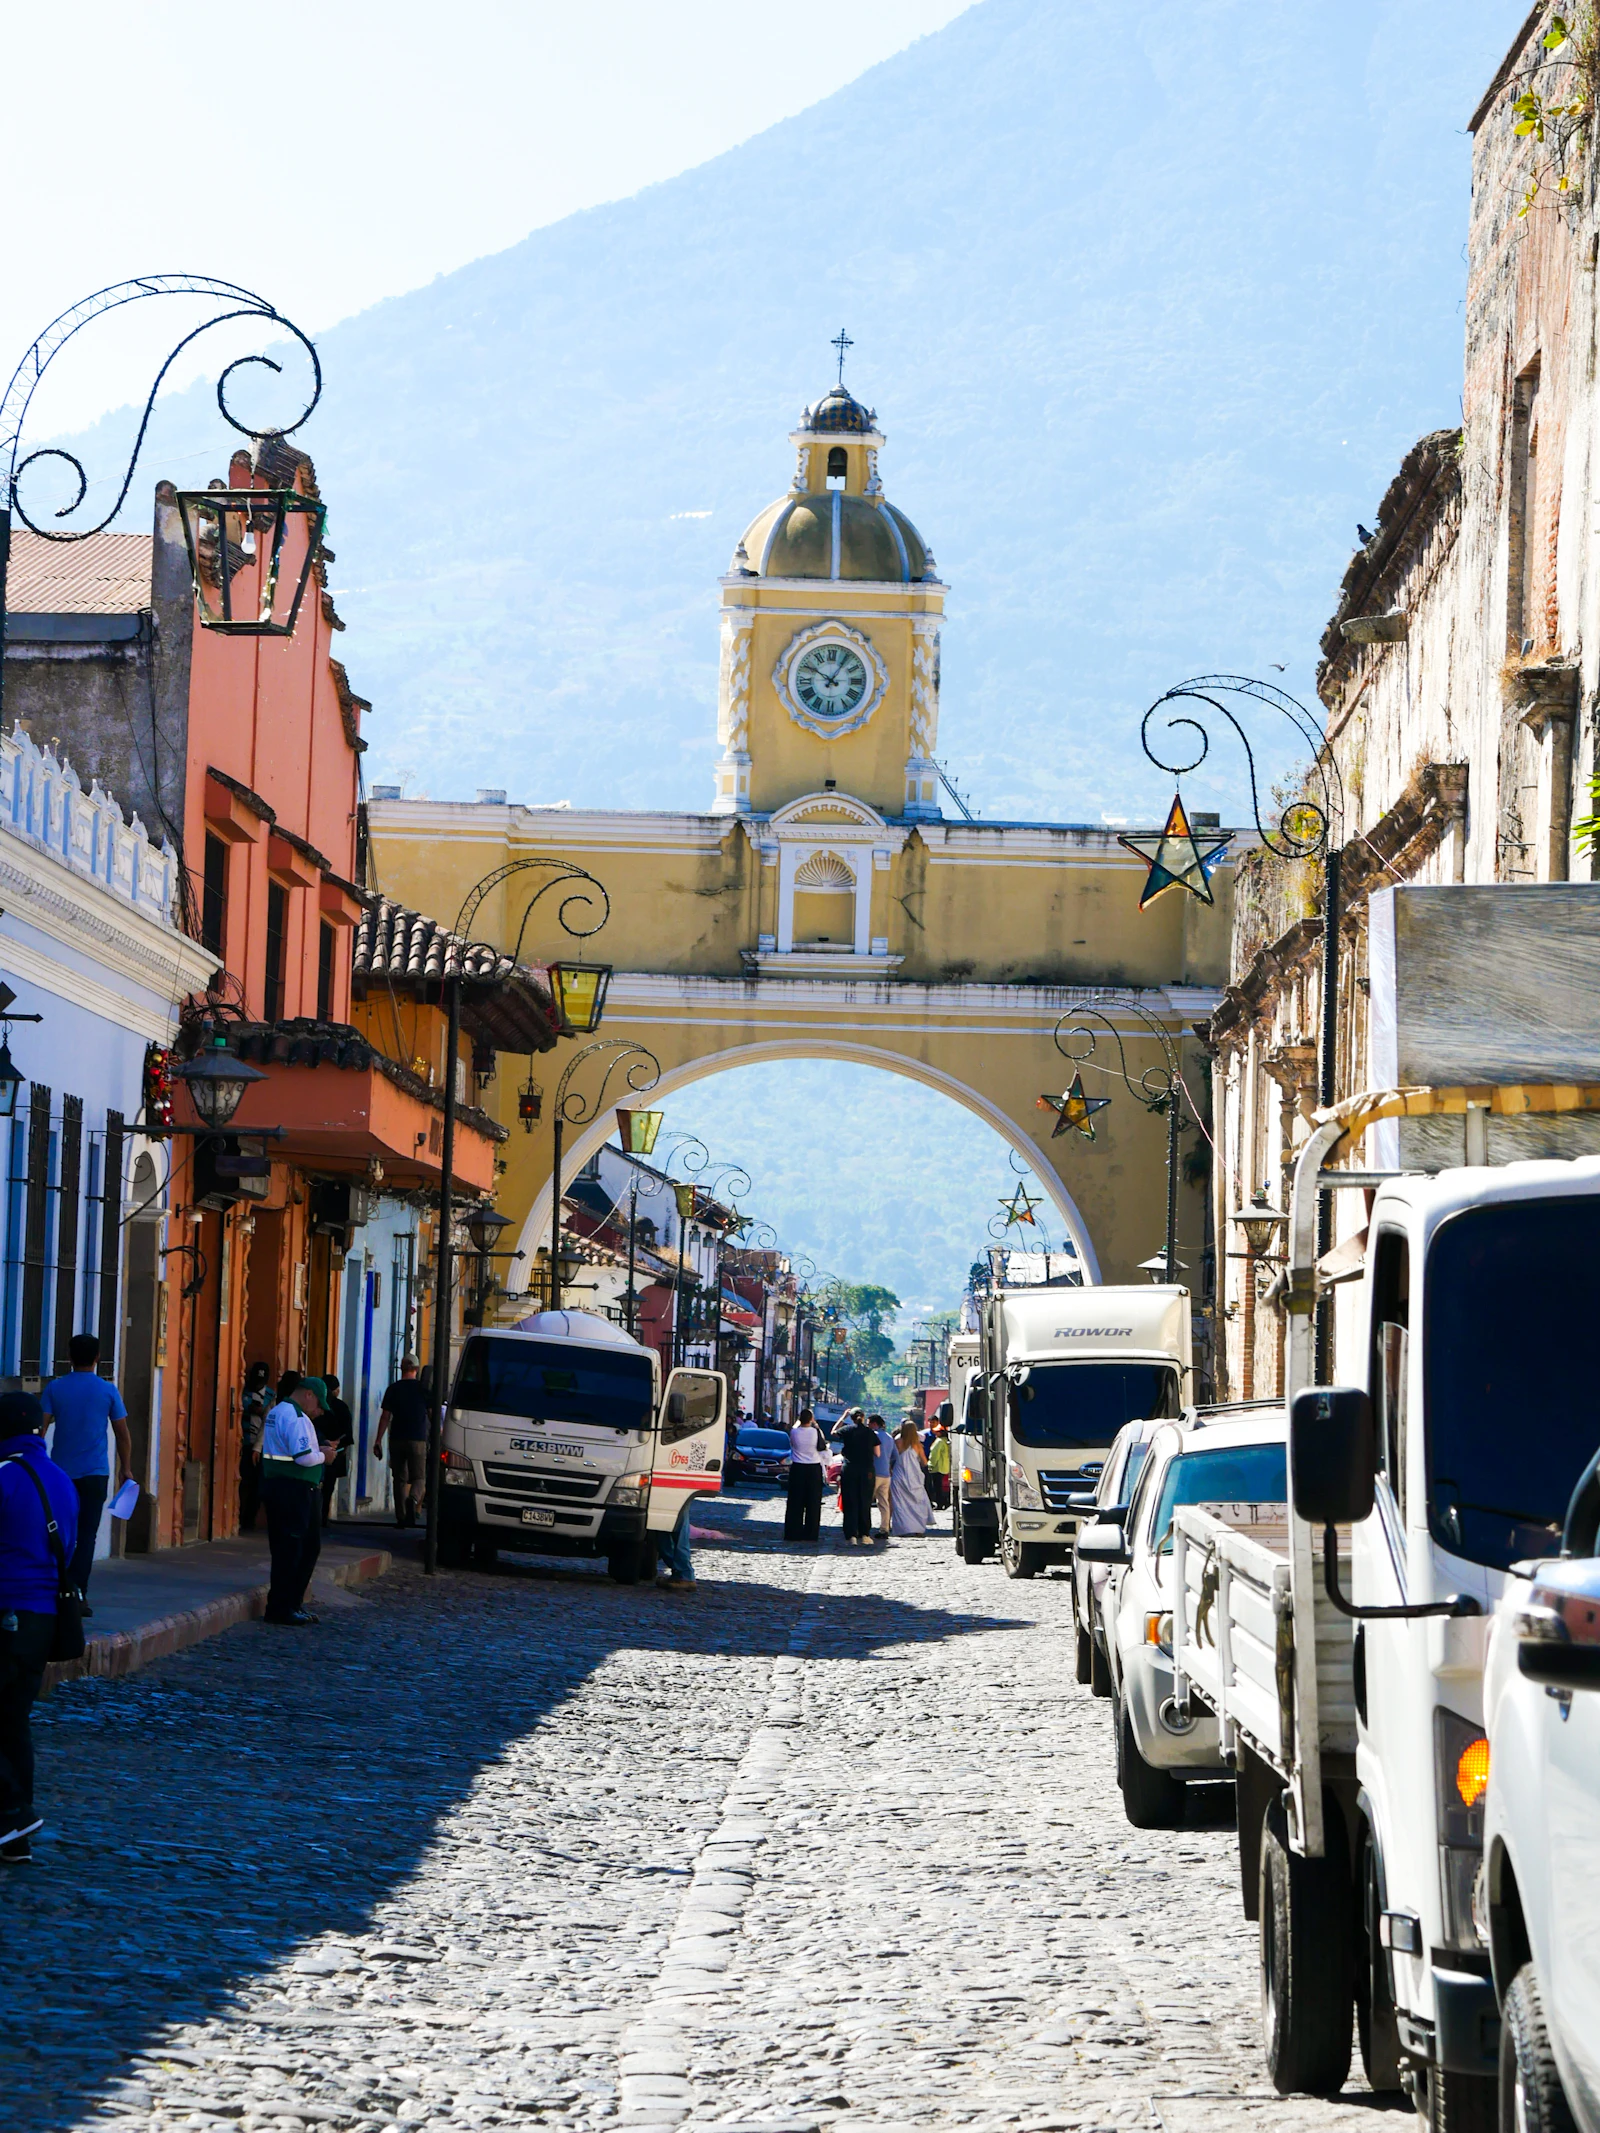
Gérer une épargne française depuis le Guatemala en 2026 demande de distinguer les règles du PEA, de l’assurance-vie, des ETF et du droit fiscal local. La Superintendencia de Administración Tributaria (SAT) indique que l’article 92 du décret 10-2012 prévoit un impôt de 10 % sur certaines bases de revenus de capitaux mobiliers, immobiliers et de plus-values. Ce taux ne doit pas être appliqué automatiquement à tout gain étranger ni à la totalité d’un rachat d’assurance-vie. Le pays ne possède pas de convention fiscale générale avec la France susceptible de garantir à l’épargnant une reconnaissance réciproque de ses enveloppes françaises. En outre, la monnaie du Guatemala est le quetzal (GTQ), tandis que la plupart des contrats patrimoniaux français sont libellés en euros.
Le PEA reste un instrument français dont la fiscalité n’est pas universelle
Le plan d’épargne en actions est régi par le droit français. Son maintien après un départ fiscal peut être possible selon les dispositions légales et les conditions contractuelles du teneur de compte, mais la fiscalité de sortie dans le pays de résidence doit être analysée séparément. Une exonération française sous conditions de durée ne signifie pas que les autorités guatémaltèques qualifieront la vente exactement de la même manière. Un investisseur doit conserver les dates d’acquisition, les quantités, les justificatifs de versement et les gains réalisés. Un ordre de vente de titres n’a pas les mêmes conséquences qu’un virement entre deux comptes appartenant au même titulaire. La banque doit être informée du changement de résidence et des nouvelles coordonnées fiscales.
L’article 92 du décret 10-2012 vise certaines plus-values à 10 %
La SAT présente dans ses questions fiscales un taux de 10 % pour certaines plus-values et revenus de capital, fondé sur l’article 92 du décret 10-2012. Ce texte doit être appliqué à l’assiette légalement qualifiée et à la source pertinente. Un gain sur la vente d’une action guatémaltèque n’est pas nécessairement traité comme un coupon obligataire français. Il faut aussi rechercher les règles de déduction des pertes, les dates de réalisation et les obligations de paiement, notamment l’emploi du formulaire SAT-1321 indiqué par l’administration pour certains gains. Aucune simulation ne doit annoncer une taxation uniforme du patrimoine mondial de l’expatrié au seul motif qu’il possède un numéro fiscal local.
Assurance-vie française: un rachat partiel comprend capital et produits
Un retrait de 40 000 € sur un contrat français ne représente pas nécessairement 40 000 € de revenus. L’assureur doit fournir la répartition entre primes remboursées et produits inclus, ainsi que le traitement fiscal français appliqué au regard de la résidence. Les autorités guatémaltèques peuvent examiner la qualification de la somme selon leur propre législation. Il ne faut donc pas promettre une portabilité fiscale automatique des contrats français ou luxembourgeois. Avant un rachat, le titulaire doit obtenir les conditions de l’assureur pour les résidents du Guatemala et vérifier le traitement local documenté. Une comparaison des frais contractuels reste utile pour mesurer le rendement réellement disponible, notamment sur le comparateur du cabinet.
Les dividendes étrangers et intérêts ne suivent pas toujours la même assiette
L’article 92 mentionne plusieurs catégories de capitaux; les règles de source et les exceptions doivent être vérifiées pour chacune. Une entreprise guatémaltèque peut distribuer des bénéfices à ses associés, tandis qu’une société française opère sous un droit fiscal de source différent. Les intérêts d’un dépôt bancaire doivent être examinés suivant l’établissement débiteur et le statut du contribuable. Pour éviter les erreurs, il faut produire un reporting annuel séparant les dividendes, les intérêts, les plus-values réalisées et les gains simplement latents. Un ETF capitalisant peut ne pas verser de dividende en espèces au titulaire, ce qui impose de distinguer événement de distribution et évolution de valeur du portefeuille.
La SAT distingue l’ISR des activités professionnelles de celui du capital
Pour une entreprise, le Guatemala propose notamment un régime sur les bénéfices et un régime simplifié optionnel fondé sur certaines recettes d’activités lucratives. La SAT indique que le régime simplifié comporte 5 % sur une base mensuelle jusqu’à 30 000 GTQ et 7 % sur l’excédent. Ce calcul ne doit pas être confondu avec le barème annuel des salariés de l’article 73, fixé à 5 % jusqu’à 300 000 GTQ taxables puis 7 % au-delà. Un particulier qui vend une action n’est pas automatiquement assimilé à une entreprise facturant des prestations. Le régime applicable exige de connaître la nature de l’activité, l’inscription fiscale et le fait générateur du gain.
L’exit tax française peut concerner des participations importantes
Un dirigeant français quittant la France pour Guatemala City doit examiner les seuils de l’exit tax si ses titres ou participations entrent dans le champ légal. La valeur des titres et la durée de résidence avant le départ peuvent être essentielles. Une participation dans une SAS française, des ETF ordinaires et un PEA n’ont pas nécessairement les mêmes caractéristiques pour ce dispositif. Il faut conserver les prix de revient, les déclarations du départ et l’historique des cessions. Le formulaire 2074-ETD permet d’identifier les obligations pertinentes. Le changement de résidence au Guatemala ne constitue pas une garantie d’exonération des plus-values françaises.
Banque en quetzals, compte en dollars et engagements en euros
Les familles expatriées peuvent conserver plusieurs monnaies pour leurs dépenses et leurs investissements. Les frais de conversion GTQ/EUR ou USD/EUR, les limites contractuelles de transferts et les justificatifs d’origine des fonds doivent être connus avant de transférer des sommes importantes. Si le ménage doit payer une école en dollars et un crédit immobilier en euros, un compte rémunéré en quetzals peut exposer à un risque de change même sans baisse du capital nominal. Il est préférable de financer les obligations connues dans leur devise et de conserver des réserves liquides plutôt que de rechercher uniquement le taux de rémunération nominal le plus élevé.
SCPI françaises et immobilier indirect: des revenus de source immobilière
Une SCPI française peut procurer des revenus liés à des immeubles et présenter un risque de variation du prix de retrait. Le traitement fiscal d’un résident guatémaltèque doit tenir compte du lieu des immeubles, des règles françaises et du droit local pertinent. La détention de parts peut aussi entrer dans certains calculs de patrimoine immobilier soumis à l’IFI selon les conditions. Un taux de distribution affiché ne correspond pas au rendement net après fiscalité et évolution de valeur. La liquidité peut être plus faible que celle d’un ETF coté. Une famille préparant un retour en France doit examiner le calendrier probable de sortie plutôt que supposer que toutes les parts seront immédiatement rachetées à leur valeur estimée.
Transmission: la réforme guatémaltèque de 2026 ne supprime pas l’article 750 ter
Le décret guatémaltèque 6-2026 a abrogé l’ancienne loi relative aux héritages, legs et donations à compter du 2 avril 2026. Cette réforme nationale n’efface pas les règles françaises des transmissions. L’article 750 ter du CGI peut tenir compte de la résidence fiscale d’un héritier français pendant six des dix années précédentes, ainsi que de la résidence du défunt et de la localisation des actifs. Une assurance-vie et un compte-titres doivent donc avoir des clauses bénéficiaires et des preuves de propriété à jour. Avant d’interposer une société dans une stratégie successorale, vérifiez qu’elle répond à une finalité réelle et n’ajoute pas de frais inutiles.
Cas chiffré: Situation / Problème / Stratégie / Résultat
Situation. Un résident à Guatemala City dispose de 180 000 € d’assurance-vie, 70 000 € de PEA et 100 000 € d’ETF, soit 350 000 € de placements. Il réalise séparément une plus-value locale de 80 000 GTQ sur un actif effectivement soumis à l’article 92.
Problème. Il souhaite appliquer le taux local de 10 % à la valeur totale de 350 000 € et assimile l’ensemble à un gain réalisé.
Stratégie. Séparer les enveloppes françaises de l’opération locale taxable et vérifier l’assiette du gain.
Résultat. Sur une base de plus-value effectivement taxable de 80 000 GTQ, le calcul à 10 % conduit à 8 000 GTQ d’impôt, avant ajustements éventuels. Aucune taxation des 350 000 € ne peut être calculée à partir de cette opération distincte.
Chiffres clés 2026
| Indicateur | Valeur | Source |
|---|---|---|
| ISR sur certaines plus-values et revenus de capital | 10 % | SAT Guatemala, article 92 du décret 10-2012 |
| ISR simplifié d’activité, tranche mensuelle initiale | 5 % jusqu’à 30 000 GTQ | SAT, régime optionnel simplifié |
| ISR simplifié, fraction supérieure | 7 % | SAT, articles 43 et 44 du décret 10-2012 |
| TVA générale | 12 % | SAT, décret 27-92 |
Questions fréquentes
Le PEA français est-il automatiquement reconnu fiscalement au Guatemala?
Non, le régime local des gains doit être vérifié.
Le taux ISR de 10 % s’applique-t-il au capital total détenu?
Non, il faut déterminer l’assiette du revenu ou gain concerné.
Un rachat d’assurance-vie est-il entièrement un produit financier?
Non, il faut distinguer capital restitué et produits.
Peut-on confondre 5 % du régime professionnel et 5 % du barème salarié?
Non, les assiettes et les seuils sont distincts.
Le décret guatémaltèque 6-2026 supprime-t-il les droits français?
Non, la territorialité française doit être examinée.
Pour préparer l’investissement, consulter la fiscalité guatémaltèque, les revenus étrangers, les comptes étrangers, la transmission, le 2042-NR, le diagnostic patrimonial, les ressources et les formulaires immobiliers. Rendez-vous.









