



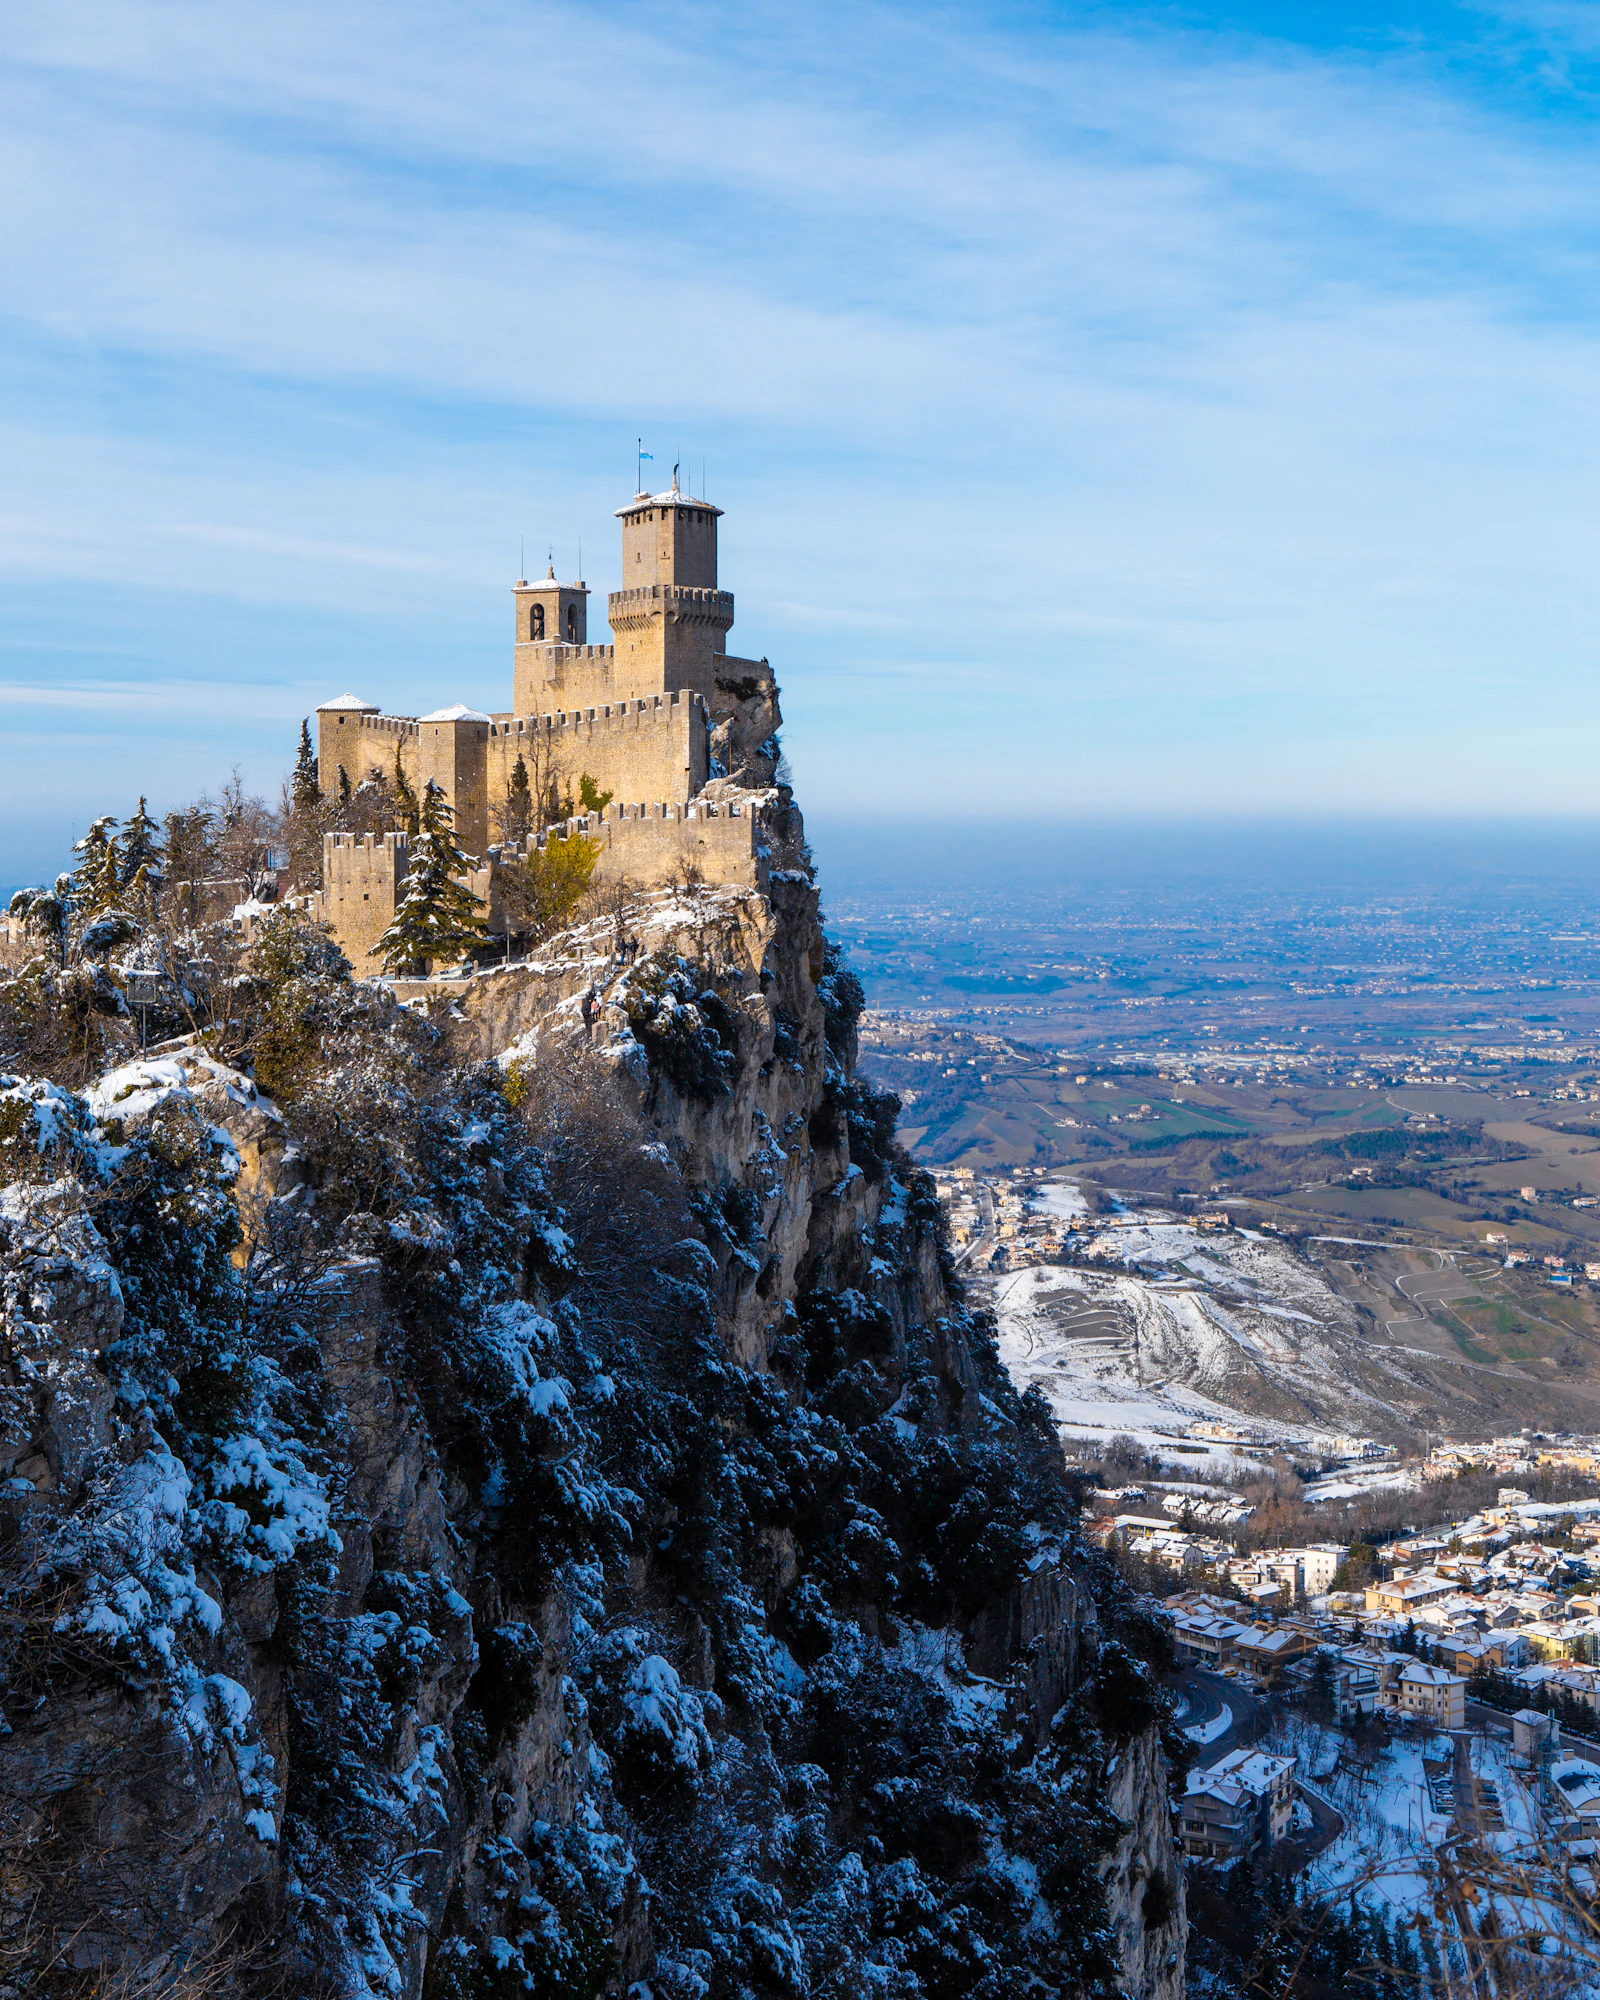
À quel âge peut-on prendre sa retraite à Saint-Marin en 2026 ? Le portail officiel sammarinais indique une pension de vieillesse à 66 ans sous réserve d’au moins vingt ans de cotisations à l’Istituto per la Sicurezza Sociale (ISS). Une pension d’ancienneté peut relever d’un régime de « quota » combinant âge et carrière : pour l’année 2026, la période transitoire prévoit un quota de 102, avec au moins 60 ans d’âge, avant le quota de référence de 103. Les étrangers pensionnés qui veulent établir une résidence atypique doivent également satisfaire à des conditions propres : le décret n° 26 du 20 février 2025 prévoit notamment au moins 120 000 € de revenu annuel brut démontrable ou 500 000 € de patrimoine mobilier, et une assurance maladie. Sous conditions, les pensions étrangères de ces résidents atypiques peuvent relever d’un impôt substitutif sammarinais de 6 %. Une pension française ne cesse pas pour autant d’être soumise à toutes les obligations françaises sur la seule présentation du permis de résidence.
La pension de vieillesse de l’ISS exige 66 ans et vingt années de carrière
Le portail gouvernemental « Andare in pensione » détaille les conditions ordinaires de liquidation : âge de 66 ans et au moins vingt ans de contributions. Les périodes effectivement enregistrées par l’ISS doivent être vérifiées par un relevé de carrière, plutôt que déduites du simple nombre d’années passées sur le territoire. Une personne arrivée à Saint-Marin à cinquante-cinq ans et ayant cotisé dix années n’obtient pas automatiquement la pension ordinaire à soixante-six ans.
Le quota transitoire d’ancienneté est fixé à 102 en 2026
Le gouvernement explique qu’une autre voie de liquidation correspond à la somme de l’âge et des années de cotisation, avec un âge minimal de soixante ans. La transition prévoit un quota de 100 ans et six mois en 2023, 101 en 2024, 101 ans et six mois en 2025, puis 102 en 2026. La référence finale mentionne un quota de 103. Un assuré de soixante-deux ans avec quarante ans de contributions atteint arithmétiquement 102, mais sa liquidation reste soumise aux conditions et validations de l’ISS.
La pension française contributive est distincte d’une prestation sociale de résidence
Les pensions françaises de base et complémentaires possèdent leurs propres conditions de paiement à l’étranger. Une personne installée à Saint-Marin doit transmettre les attestations de vie demandées par l’Assurance retraite ou l’AGIRC-ARRCO, tandis qu’une allocation sous condition de résidence en France, comme l’ASPA, ne doit pas être supposée exportable. Les droits issus de la carrière sammarinaise doivent être liquidés auprès de l’ISS selon leur régime.
La coordination des périodes françaises et sammarinaises doit être vérifiée auprès du CLEISS
Saint-Marin ne fait pas partie de l’Espace économique européen. Les règles du règlement européen 883/2004 ne doivent pas être présentées comme s’appliquant automatiquement à une carrière sammarinaise. Le CLEISS et les caisses compétentes doivent confirmer les accords internationaux éventuellement applicables, les catégories de personnes concernées et les pièces nécessaires. Un Français ayant cotisé quinze ans dans un pays et dix dans l’autre ne dispose pas automatiquement de vingt-cinq années reconnues par chaque caisse.
La résidence atypique pensionnés exige des ressources patrimoniales significatives
Le décret délégué n° 26 du 20 février 2025 a révisé l’article 16-quater de la loi n° 118/2010. Le candidat doit démontrer un revenu annuel brut d’au moins 120 000 € ou un patrimoine mobilier de 500 000 € au minimum, dans le champ du régime. Le texte exige également un élément de rattachement au territoire, comme un avant-contrat immobilier ou un projet de bail répondant aux conditions légales. Il ne permet pas de présenter une simple résidence touristique comme un établissement permanent.
Le taux substitutif de 6 % ne concerne pas toutes les pensions
Les circulaires de l’Ufficio Tributario décrivent une imposition substitutive à l’IGR de 6 % sur certaines pensions étrangères perçues par les personnes ayant effectivement obtenu le statut de résident atypique pensionné. Une variante à 3 % peut concerner certains anciens dirigeants ou fonctionnaires d’organisations internationales répondant à des conditions particulières. Ce régime peut être accordé pour dix années selon les dispositions pertinentes et doit être examiné dans la version consolidée de 2026. Il ne dispense pas de contrôler la fiscalité française du versement.
L’accord de 2009 avec la France n’est pas une convention générale de pensions
La France et Saint-Marin ont conclu le 22 septembre 2009 un accord d’échange de renseignements publié par le décret français n° 2010-1210. Le texte facilite la coopération et ne constitue pas un mécanisme général de partage d’imposition comparable à certaines conventions sur les revenus. Pour un retraité français, le domicile fiscal du foyer, la caisse débitrice, la nature de la pension et les règles françaises internes doivent être identifiés séparément.
L’assurance maladie de la résidence pensionnés doit être contractuelle
Le Département des affaires étrangères de Saint-Marin exige une assurance santé des candidats à la résidence atypique pensionnés. Ce statut ne donne pas automatiquement accès à un emploi public ni à des contributions de l’État. Les prestations de l’ISS et les droits de l’assurance privée doivent être distingués, notamment pour l’hospitalisation, les soins chroniques et l’accessibilité aux établissements en Italie. Les clauses de résidence et d’évacuation doivent être examinées avant le transfert du foyer.
Cas chiffré : un retraité français ne peut pas déduire son impôt du seul taux de 6 %
Situation. Un couple envisage Saint-Marin avec 110 000 € de pensions annuelles et 600 000 € de portefeuille financier, dont une partie constitue des avoirs immédiatement mobilisables.
Problème. Il se considère automatiquement admissible par son niveau de pension, alors que celui-ci est inférieur à 120 000 €, et applique le taux de 6 % à tous ses revenus.
Stratégie. Vérifier le critère alternatif de patrimoine mobilier, les conditions de titre, le revenu effectivement éligible au régime substitutif et la fiscalité française des pensions.
Résultat. La condition de revenus n’est pas atteinte, mais l’alternative patrimoniale pourrait ouvrir une instruction du dossier, sans garantie d’admission ni d’exonération en France.
Chiffres clés 2026
| Repère | Valeur | Source |
|---|---|---|
| Âge ordinaire ISS | 66 ans | Gouvernement de Saint-Marin, Andare in pensione |
| Carrière ISS ordinaire | 20 ans | Gouvernement de Saint-Marin, pension de vieillesse |
| Quota de carrière transitoire 2026 | 102 | Gouvernement de Saint-Marin, pension d’ancienneté |
| Revenu de la résidence pensionnés | 120 000 € bruts/an | Consiglio Grande e Generale, décret 26/2025 |
| Patrimoine mobilier alternatif | 500 000 € | Consiglio Grande e Generale, décret 26/2025 |
Questions fréquentes
La retraite sammarinaise est-elle à 66 ans ?
C’est l’âge ordinaire de vieillesse avec vingt années de contributions.
Un départ à 60 ans est-il toujours possible ?
Le quota d’ancienneté doit aussi être atteint.
Le seuil de patrimoine de 500 000 € remplace-t-il toute autre condition ?
Non, il constitue un critère du dossier de résidence atypique pensionnés.
Toutes les pensions étrangères sont-elles taxées à 6 % ?
Seules les pensions relevant du régime spécial validé sont concernées selon ses règles.
La pension française cesse-t-elle à l’étranger ?
Les pensions contributives peuvent normalement être versées, avec les formalités requises.
Guides du cabinet : Vivre à Saint-Marin, retraite internationale, cotisations volontaires, âges de départ français, couverture sociale, résidence fiscale, accords fiscaux, ressources. Étudier les pensions et la résidence.
Pour aller plus loin sur Saint-Marin
- Vivre à Saint-Marin : fiscalité et résidence fiscale
- Fiscalité des Français en Europe
- Fiscalité et résidence fiscale pays par pays
- Immobilier en France depuis Saint-Marin
- Épargne depuis Saint-Marin
- Société et holding à Saint-Marin
- Retraite à l’étranger
- Sécurité sociale des expatriés
- Résidence fiscale
- Prendre rendez-vous avec le cabinet









