



Dernière mise à jour : 12 novembre 2026 — Alexis Sagnier, Balmont Conseil, Lyon.
Contexte 2026. France Diplomatie déconseille formellement tout déplacement en Haïti. Une installation ne s’envisage qu’avec un employeur ou un réseau capable d’assurer la sécurité au quotidien.
Un Français peut entrer en Haïti avec son seul passeport pour un séjour de 90 jours au plus, puis doit obtenir un permis de séjour auprès de la Direction de l’Immigration s’il s’y établit. Côté impôts, aucun instrument bilatéral ne relie les deux pays : ni convention fiscale, ni convention de sécurité sociale. Haïti impose ses résidents sur l’ensemble de leurs revenus, tandis que la France continue d’imposer les revenus français de l’expatrié (loyers au taux minimal de 20 %, porté à 30 % au-delà de 29 579 € de revenu net imposable (revenus 2025), selon l’article 197 A du CGI, prélèvements sociaux de 17,2 % hors UE/EEE) et peut déclencher l’exit tax au-delà de 800 000 € de titres. Préparer ces trois volets avant l’embarquement évite l’essentiel des déconvenues.
Passeport, taxe touristique et permis de séjour : l’entrée sur le territoire
L’arrivée se fait le plus souvent par l’aéroport international Toussaint-Louverture, où le ressortissant français présente un passeport en cours de validité et s’acquitte d’une taxe touristique d’environ 10 USD. Le séjour est admis sans visa jusqu’à 90 jours, précision confirmée par l’ambassade de France en Haïti. Au-delà, l’installation suppose un permis de séjour : le dossier se dépose à la Direction de l’Immigration à Port-au-Prince, avec justificatifs de ressources et de logement, et le renouvellement se traite sur place chaque année. Avant le départ, l’inscription au registre des Français établis hors de France s’effectue en ligne sur service-public.fr, ce qui facilite les démarches du consulat de France à Port-au-Prince, situé rue Capois.
Une imposition haïtienne fondée sur le domicile fiscal
Le décret du 29 septembre 2005 sur l’impôt sur le revenu impose les personnes ayant leur domicile fiscal en Haïti sur l’ensemble de leurs revenus (article 4), les non-résidents n’y étant imposés que sur leurs revenus de source haïtienne. L’impôt sur le revenu des personnes y progresse sur cinq tranches, de 0 % à 30 %, et l’administration compétente est la Direction Générale des Impôts (DGI). Un salarié local voit par ailleurs retenir la contribution au Fonds de Gestion et de Développement des Collectivités Territoriales (CFGDCT), 1 % prélevé sur les salaires bruts mensuels d’au moins 5 000 gourdes. L’absence totale de convention fiscale avec Paris a une conséquence directe : aucun crédit d’impôt, aucun mécanisme d’exemption, chaque pays taxe selon ses propres règles et les revenus français restent dans le filet français.
Ce que Bercy conserve après le transfert de domicile
Tant que votre foyer ou le centre de vos intérêts économiques reste en France au sens de l’article 4 B du CGI, l’administration peut vous considérer comme fiscalement résident français malgré l’avion pris pour Port-au-Prince. Le départ définitif se déclare lors de la première échéance fiscale suivant l’installation, avec les formulaires des non-résidents dont la 2042-NR pour l’année de transition. Deux points méritent une vigilance immédiate. D’abord l’exit tax de l’article 167 bis du CGI : elle frappe les plus-values latentes sur titres dès que leur valeur dépasse 800 000 € ou que le contribuable détient au moins 50 % des bénéfices d’une société, s’il a été domicilié en France six des dix années précédant le départ, et l’installation en Haïti n’ouvre aucun sursis de paiement automatique contrairement à un transfert intra-européen. Ensuite les plus-values mobilières de l’année de départ (2074-ETD) et le sort des loyers : un bien loué en France reste imposable dans les conditions de l’article 197 A, au taux minimal de 20 %, augmenté des prélèvements sociaux de 17,2 % applicables hors UE/EEE ; un représentant fiscal accrédité n’est exigé qu’en cas de vente d’un bien immobilier français pour plus de 150 000 € (article 244 bis A du CGI). L’analyse du domicile fiscal par l’administration et le repérage des intérêts économiques qui rattachent à la France doivent précéder la date effective du transfert.
Santé et couverture sociale : l’absence de convention oblige à tout reconstruire
Aucun accord de sécurité sociale n’articulant les deux systèmes, la protection française cesse de couvrir les soins reçus en Haïti dès la fixation de la résidence à l’étranger. Trois outils existent : la Caisse des Français de l’Étranger, à laquelle on adhère à titre volontaire et cotisation réelle pour conserver une couverture sur le barème français, l’assurance privée internationale, et le régime local OFATMA, l’Office d’assurance accidents du travail, maladie et maternité créé en 1967, auquel l’employeur haïtien affilie ses salariés. Sur place, l’offre hospitalière de Port-au-Prince est fortement réduite : l’Hôpital Universitaire d’État d’Haïti (HUEH) est fermé depuis l’invasion du bas de la ville par les gangs et l’hôpital Bernard Mevs a été partiellement incendié en décembre 2024, Médecins Sans Frontières opérant un hôpital à Tabarre ; les cas graves partent vers Miami, à environ deux heures de vol. Les remboursements possibles par la CFE sont détaillés dans notre article sur ce que la CFE rembourse réellement à l’étranger en 2026, et l’échange automatique d’informations décrit dans notre analyse sur la transparence bancaire des expatriés ne couvre pas Haïti, qui ne figure pas parmi les juridictions engagées dans la norme commune de déclaration de l’OCDE : la discrétion n’est pas pour autant une stratégie.
Gourde, banques et sécurité : organiser le quotidien à Port-au-Prince
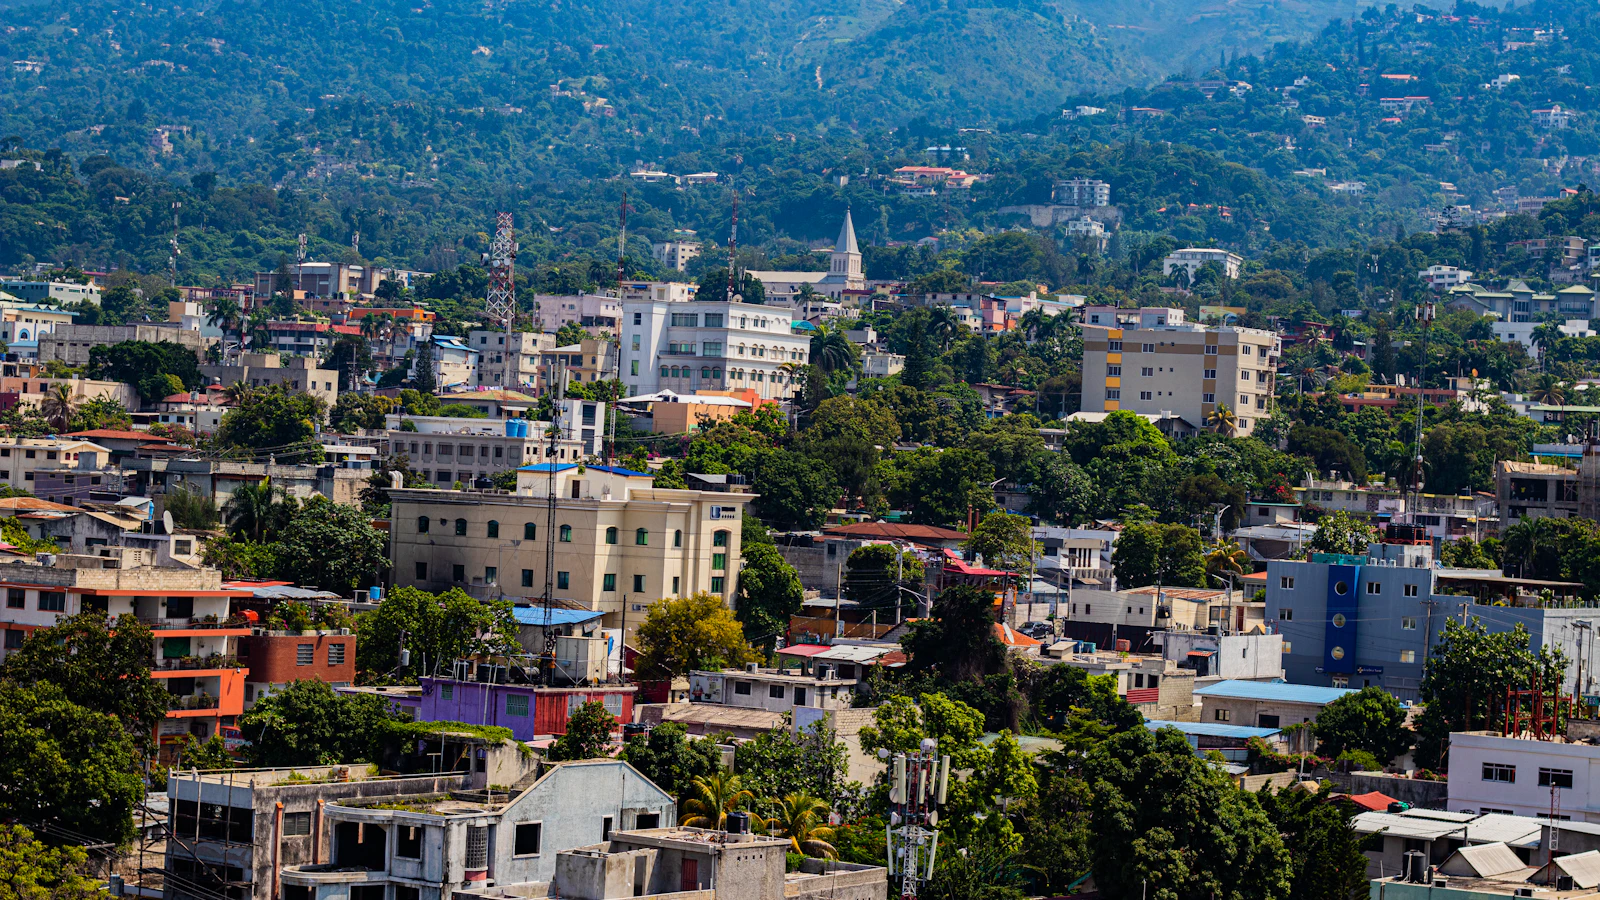
La monnaie nationale, la gourde, s’échange autour de 131 gourdes pour un dollar en 2026, la Banque de la République d’Haïti (BRH) publiant les cours de référence ; l’euro se négocie sensiblement au-delà de 150 gourdes. Trois banques accueillent les particuliers : Sogebank, Unibank et Capital Bank, l’ouverture de compte exigeant passeport, permis de séjour et justificatif d’adresse ; les paiements restant très liquides, prévoir des retraits raisonnables et une carte internationale de secours. Le contexte sécuritaire impose des choix résidentiels : les Français s’installent à Pétion-Ville, sur les hauteurs, ou à Kenscoff, à 20 minutes du centre. La Force de répression des gangs, créée par la résolution 2793 du Conseil de sécurité de l’ONU en octobre 2025 pour succéder à la Mission multinationale d’appui à la sécurité, se déploie depuis avril 2026 pour stabiliser la capitale, sans supprimer la prudence de base : déplacements éclairés, radio triangulée, domiciles équipés de générateurs ou d’onduleurs, le réseau d’Électricité d’Haïti ne délivrant qu’un service intermittent.
Cas chiffré : partir à Port-au-Prince avec un appartement loué à Lyon
Situation. Marc, 45 ans, accepte un poste de directeur logistique à Port-au-Prince à 5 000 USD par mois ; il conserve un deux-pièces lyonnais loué 1 800 € par mois et un PEA de 350 000 € au sein d’un patrimoine total de 1,4 million d’euros.
Problème. Son employeur haïtien le déclare à l’OFATMA mais rien n’est prévu pour ses loyers français, et il redoute une exit tax surprise au moment du départ.
Stratégie. Dates calées avant le vol : transfert de domicile en mars 2026, déclaration de départ en 2027 sur 2042-NR, gestion locative confiée à une agence avec mandat écrit, adhésion CFE dès mars pour éviter la rupture de couverture. Les titres, à 350 000 €, restent sous le seuil de 800 000 € et Marc ne détient aucune participation de 50 % dans une société : l’exit tax n’est pas déclenchée. Les loyers annuels, 21 600 €, dépassent le plafond du micro-foncier de 15 000 € : ils relèvent du régime réel, déclaré sur la 2044.
Résultat. L’imposition française porte sur le revenu foncier net de charges, au taux minimal de 20 % et aux prélèvements sociaux de 17,2 %, prélevés sur les avis correspondants ; le salaire haïtien échappe à l’impôt français et supporte l’impôt sur le revenu haïtien et la CFGDCT de 1 % côté DGI ; la couverture santé de la famille tient sans interruption. Un passif comparable peut surgir avec un bien parisien, comme le montre notre article sur la gestion d’un immobilier français depuis l’étranger.
Chiffres clés 2026 : le départ pour Haïti en données
| Indicateur | Valeur 2026 | Source |
|---|---|---|
| Séjour sans visa pour un Français | 90 jours maximum | Ambassade de France en Haïti |
| Taxe d’entrée à l’aéroport | 10 USD (ou 10 €) | Ministère de l’Europe et des Affaires étrangères, Conseils aux voyageurs |
| Convention fiscale France-Haïti | Aucune | Ministère de l’Économie, liste des conventions fiscales |
| Impôt sur le revenu haïtien | 5 tranches, jusqu’à 30 % | Direction Générale des Impôts d’Haïti (DGI) |
| CFGDCT sur salaires | 1 % dès 5 000 gourdes brutes par mois | Direction Générale des Impôts d’Haïti (DGI) |
| Seuils de l’exit tax française | 800 000 € de titres ou 50 % des bénéfices d’une société | Article 167 bis du Code général des impôts |
| Prélèvements sociaux hors UE/EEE | 17,2 % | impots.gouv.fr, prélèvements sociaux des non-résidents |
| Cours de la gourde | Environ 131 HTG pour 1 USD | Banque de la République d’Haïti (BRH) |
Questions fréquentes sur l’installation en Haïti
Faut-il un visa pour vivre en Haïti en tant que Français ?
Non pour les 90 premiers jours, le passeport et la taxe touristique suffisent ; l’installation durable exige ensuite un permis de séjour délivré par la Direction de l’Immigration de Port-au-Prince.
Ma retraite française sera-t-elle imposée en Haïti ?
Le décret haïtien de 2005 impose les résidents sur l’ensemble de leurs revenus tout en exonérant les pensions civiles et militaires ; la DGI tranche le cas d’une pension étrangère. La France impose de son côté les pensions françaises d’un non-résident par une retenue à la source puis au taux minimal de l’article 197 A ; les prélèvements sociaux de 17,2 % visent les revenus du patrimoine, pas les pensions.
L’exit tax s’applique-t-elle à un départ vers Haïti ?
Elle se déclenche selon vos titres : au-delà de 800 000 € de portefeuille ou en cas de participation d’au moins 50 % dans les bénéfices d’une société, les plus-values latentes sont taxées, et le départ hors UE/EEE n’ouvre pas le sursis de paiement automatique prévu pour l’Europe.
Puis-je garder mes comptes bancaires français ?
Oui, à condition d’informer la banque du changement de résidence et de conserver une adresse de correspondance ; les loyers et l’épargne peuvent continuer d’y transiter, la CFE et le consulat n’exigeant aucune clôture.
La sécurité à Port-au-Prince empêche-t-elle toute vie de famille ?
Les quartiers de Pétion-Ville et de Kenscoff restent fréquentés par les familles expatriées, la Force de répression des gangs appuyant la police nationale depuis 2026 ; l’organisation du quotidien (déplacements, écoles, domicile) tient compte de la situation, sans la subir.
Pour caler votre date de départ, vos mandats locatifs et votre couverture santé avant le vol pour Port-au-Prince, prenez rendez-vous avec Balmont Conseil.
Pour aller plus loin :
- Revenir d’Haïti en France
- Société et holding en Haïti
- Santé et prévoyance en Haïti
- Coût de la vie à Port-au-Prince
- Scolarité et vie de famille en Haïti
- Fiscalité des Français en Amérique latine et aux Caraïbes
- Décision : contribuable résidant en Haïti et mise en demeure
- Décision : salarié affecté sur un chantier en Haïti
- Je pars à l’étranger : que faire de mon assurance vie française ?
- Exit tax (lexique)
- Résidence fiscale (lexique)
- Formulaire 3916 (lexique)
- Prendre rendez-vous avec Balmont Conseil









