



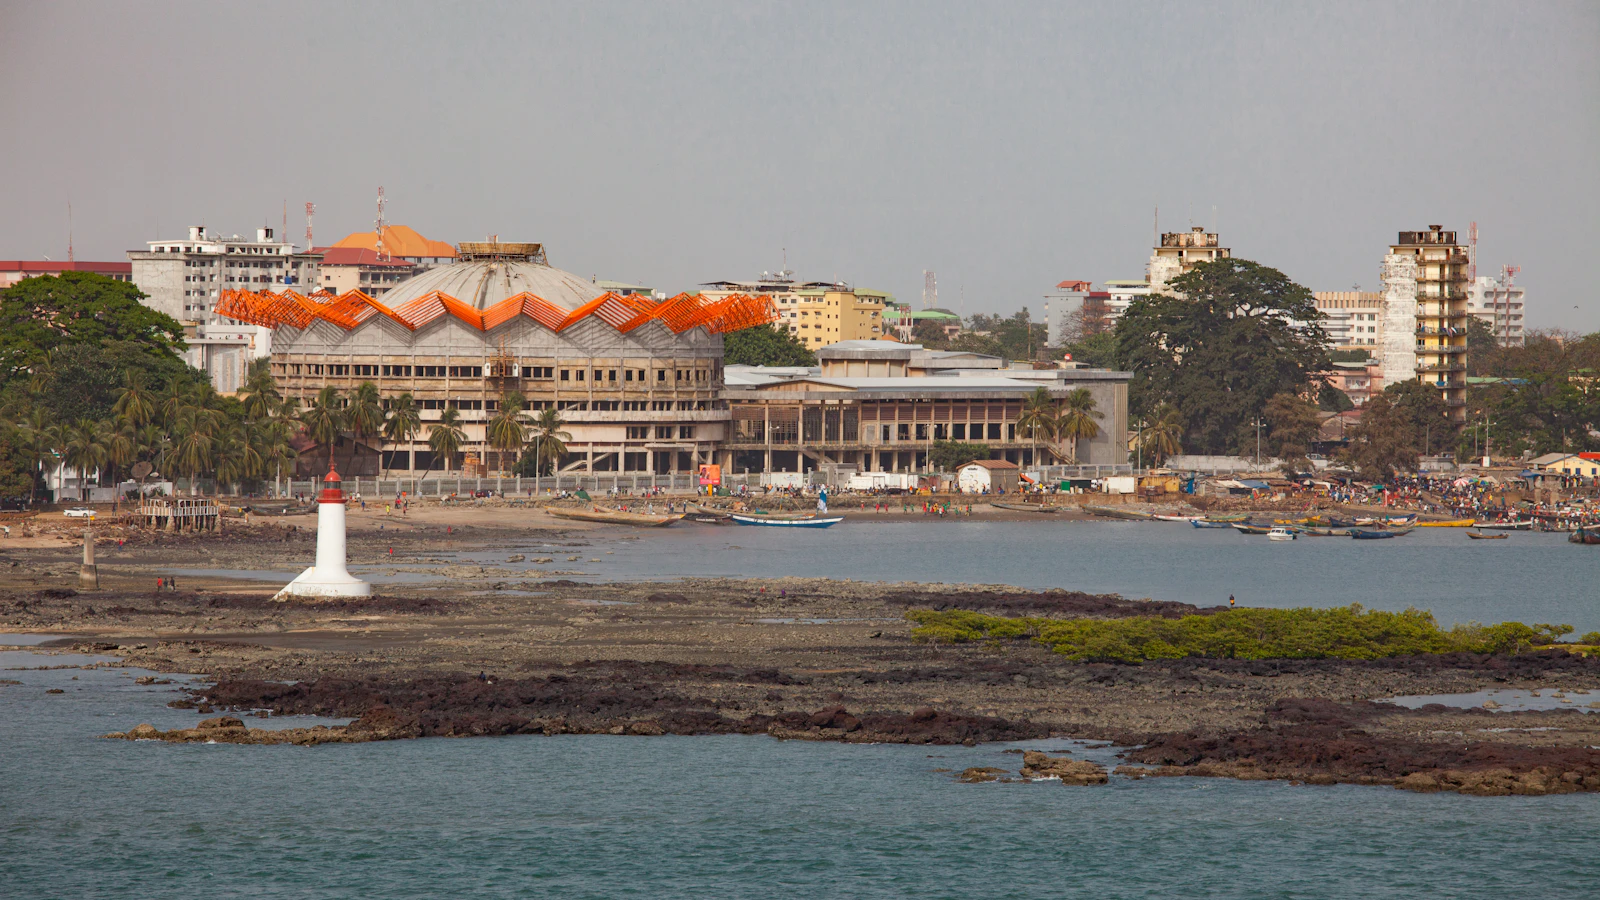
Quitter la France pour la Guinée en 2026 : l’entrée passe par l’e-Visa du portail officiel guinéen — court séjour jusqu’à 90 jours, prorogeable sur place, puis visa de long séjour valable un an et carte de résident pour l’installation à Conakry — avec carnet de vaccination contre la fièvre jaune obligatoire. Fiscalement, la France et la Guinée restent liées par la convention signée à Conakry le 15 février 1999, en vigueur depuis le 1er octobre 2004, qui élimine les doubles impositions par crédit d’impôt — un cadre plus protecteur que le droit commun. En matière sociale, en revanche, aucune convention de sécurité sociale n’existe : la CFE s’impose dès l’arrivée. Enfin, la monnaie change de nature : le franc guinéen flotte — environ 10 000 GNF pour un euro en 2026 —, à la différence du franc CFA à parité fixe. Voici le parcours complet du départ, démarches, visa, fiscalité et monnaie.
Visa et carte de résident : les formalités d’entrée et d’installation
Les Français doivent être munis d’un visa pour entrer en Guinée. La procédure est dématérialisée : la demande se dépose sur le portail officiel de la Police de l’Air et des Frontières — paf.gov.gn —, avec approbation en ligne puis délivrance du visa à l’arrivée à l’aéroport international Ahmed Sékou Touré de Conakry. Le visa d’entrée — court séjour — couvre jusqu’à 90 jours ; la prorogation se dépose à la DCPAF à Conakry — ou aux Sûretés dans le reste du pays — au moins sept jours avant l’expiration, pour 90 jours maximum. Depuis le 1er août 2026, les autorités guinéennes ont relevé les frais et les délais de traitement pour les ressortissants européens — de l’ordre de 100 dollars et un traitement rapporté à 45 jours : anticiper le dépôt fait partie du calendrier de départ.
Pour l’installation durable : le visa de séjour de longue durée — valable un an à compter de sa délivrance — puis la carte de résident, dénommée couramment carte de séjour, délivrée après l’expiration du visa d’entrée ; les résidents présentent à l’appui du passeport le carnet de vaccination, le visa de long séjour et la carte. Le passeport doit rester valide plus de six mois à l’arrivée ; le certificat international de vaccination contre la fièvre jaune est exigé. À Conakry même, l’inscription au registre consulaire de l’Ambassade de France organise la suite : élections, sécurité, transmission des pièces administratives.
Résidence fiscale : le critère des 183 jours et la convention de 1999
Le transfert de la résidence fiscale en Guinée s’apprécie côté français par les critères de l’article 4 B du CGI — foyer ou lieu de séjour principal, activité principale, centre des intérêts économiques — et côté guinéen par les règles du Code général des impôts guinéen : y sont résidents fiscaux les personnes qui y ont leur domicile, le centre de leurs activités économiques, ou y séjournent plus de six mois par an. En cas de double résidence, la convention fiscale du 15 février 1999 tranche par l’ordre classique : domicile permanent, puis centre des intérêts vitaux, puis séjour habituel. Notre page sur l’article 4 B et la résidence fiscale détaille chaque critère et la preuve à constituer — baux, contrats, comptes, affiliations.
Le basculement effectif suit le calendrier : tant que le foyer demeure en France, l’administration peut maintenir l’imposition mondiale en France ; une fois la résidence guinéenne acquise, la France ne taxe plus que les revenus de source française — avec le taux minimum de 20 % de l’article 197 A pour les revenus imposables qui y ouvrent droit — sauf traitement conventionnel. L’année du départ se déclare en deux temps — revenus mondiaux jusqu’à la date du départ, puis seuls les revenus de source française — comme détaillé dans l’impôt l’année du départ, et l’ensemble des démarches est récapitulé dans la liste fiscale 2026 pour quitter la France.
Fiscalité guinéenne : l’impôt sur les traitements et salaires
Résident fiscal guinéen, vous relevez de l’impôt sur le revenu des personnes physiques du CGI guinéen — le barème progressif de l’article 63, applicable depuis le Code général des impôts issu de la loi L/2021/032/AN du 4 juillet 2021, entré en vigueur le 1er janvier 2022 : tranches mensuelles commençant à 0 % jusqu’à 1 000 000 GNF, puis des taux progressifs — 5 % de 1 000 001 à 3 000 000 GNF, 8 % de 3 000 001 à 5 000 000 GNF, 10 % de 5 000 001 à 10 000 000 GNF, 15 % de 10 000 001 à 20 000 000 GNF — jusqu’à un taux maximal de 20 %. La cotisation CNSS salarié — 5 % dans la limite d’une base plafonnée à 2 500 000 GNF par mois — se déduit de l’assiette ; l’employeur retient l’ITS chaque mois. Le SMIG guinéen s’établit à 550 000 GNF par mois — environ 55 euros au taux courant —, un repère pour mesurer l’échelle des salaires locaux.
La convention de 1999 répartit les autres revenus : les salaires d’activité exercée en Guinée sont imposables en Guinée ; les pensions privées sont imposables dans l’État de résidence du bénéficiaire, mais les pensions de sécurité sociale — retraites des régimes obligatoires français — et les pensions publiques restent imposables en France (articles 18 et 19) ; et pour les revenus de source française restant imposables en France, le crédit d’impôt conventionnel évite la double imposition selon le mécanisme propre à cette convention. Le panorama régional complet figure dans notre page sur la fiscalité des Français à l’étranger en Afrique. Et si votre départ coïncide avec une activité de dirigeant : l’exit tax de l’article 167 bis du CGI ne se déclenche qu’au-delà de 800 000 euros de titres ou 50 % des bénéfices d’une société non cotée — notre guide de l’exit tax 2026 et le lexique de l’exit tax en fixent les seuils et le sursis.
Banque et monnaie : gérer un patrimoine en francs guinéens
Le franc guinéen — GNF — n’appartient à aucune zone monétaire : administré par la Banque Centrale de la République de Guinée en régime de change flottant dirigé, il évolue au gré du marché — environ 9 900 à 10 150 GNF pour un euro sur les douze derniers mois, soit un ordre de grandeur de 10 000 GNF. La différence avec le franc CFA est structurante pour l’expatrié : chaque virement euros-francs guinéens porte un aléa de change, et la réglementation guinéenne des changes encadre le rapatriement et la sortie de capitaux — les flux doivent passer par les banques agréées et se documenter. La gestion des comptes français — conservés sur place — et du compte guinéen relève donc du pilotage multi-devises, traité dans notre page optimiser la gestion multi-devises pour expatriés : lissage des conversions, provision d’avance en GNF, séparation des poches de dépenses.
Côté épargne : les contrats français restent détenus depuis Conakry — assurance vie, PEA, PER — avec la fiscalité du non-résident. Les prélèvements sociaux ne s’appliquent pas aux revenus de placement du non-résident, comme expliqué dans l’exonération de CSG-CRDS du non-résident, et l’assurance vie au départ de France reste ouverte avec des règles de versement et de rachat propres à vérifier avant l’envol.
Santé et protection sociale : la CFE dès l’arrivée
Aucune convention de sécurité sociale ne lie la France et la Guinée : pas de détachement conventionnel long, pas de totalisation des trimestres avec la CNSS guinéenne, pas de coordination des remboursements maladie. Le salarié local est affilié au régime guinéen — CNSS, cotisation salariale de 5 % sur base plafonnée —, mais la couverture santé locale ne suit pas les standards français : la Caisse des Français de l’Étranger — cotisations forfaitaires fixées selon l’âge et la composition du foyer, barème au 1er avril 2026 — ou une assurance privée internationale s’imposent, avec le chiffrage complet dans ce que la CFE rembourse à l’étranger en 2026. Les structures de référence à Conakry — cliniques privées de la capitale, évacuations sanitaires vers Casablanca ou Paris pour le lourd — se traitent sous couverture privée. La préparation complète — santé, assurances, banque, fiscalité — est récapitulée dans notre page expatriation.
Cas pratique : le départ de Ninon
Situation. Ninon, 38 ans, quitte Lyon le 1er août 2026 pour un poste dans le secteur minier à Conakry : 54 000 euros par an en France jusqu’au départ — soit 31 500 euros perçus de janvier à juillet —, un studio loué à Lyon rapportant 9 600 euros par an, et un salaire guinéen de 45 000 000 GNF par mois à partir d’août.
Problème. Répartir l’année fiscale 2026 et chiffrer l’ITS guinéen du premier mois, avec la convention de 1999 en arrière-plan.
Stratégie. Résidence fiscale transférée au 1er août — foyer et activité déplacés ; la France taxe 2026 : les salaires français de janvier à juillet et les loyers lyonnais de l’année ; la Guinée taxe les salaires d’août à décembre. ITS du premier mois : salaire 45 000 000 GNF, moins CNSS salarié 5 % plafonnée à 2 500 000 GNF — 125 000 GNF —, assiette 44 875 000 GNF ; barème article 63 par tranches mensuelles.
Résultat. ITS du mois : 0 % jusqu’à 1 000 000 ; 100 000 GNF sur la tranche 1-3 millions à 5 % ; 160 000 GNF sur 3-5 millions à 8 % ; 500 000 GNF sur 5-10 millions à 10 % ; 1 500 000 GNF sur 10-20 millions à 15 % ; puis 4 975 000 GNF sur la fraction au-delà de 20 millions à 20 % — total 7 235 000 GNF, soit environ 724 euros au taux de 10 000 GNF pour un euro, un taux effectif de 16,1 % sur le salaire brut. Vérifiable tranche par tranche : 100 000 + 160 000 + 500 000 + 1 500 000 + 4 975 000 = 7 235 000 GNF.
Chiffres clés 2026
| Donnée | Valeur 2026 | Source |
|---|---|---|
| Visa Guinée | e-Visa obligatoire ; court séjour 90 jours, prorogeable ; long séjour 1 an puis carte de résident | PAF Guinée (paf.gov.gn), gn.diplomatie.gouv.fr |
| Convention fiscale France-Guinée | Signée à Conakry le 15 février 1999, en vigueur le 1er octobre 2004 ; élimination par crédit d’impôt | Décret n° 2004-1008, JO du 26 septembre 2004 |
| Convention sécurité sociale | Aucune entre la France et la Guinée | CLEISS, liste des conventions bilatérales |
| Impôt sur les salaires (ITS) | Barème progressif art. 63 CGI 2022 : 0 % à 20 %, tranches mensuelles | CGI guinéen, loi L/2021/032/AN |
| SMIG Guinée | 550 000 GNF/mois (≈ 55 €) | Décret présidentiel, guineenews.org |
| Change | 1 € ≈ 10 000 GNF, taux flottant administré | BCRG, cotations de marché 2026 |
Questions fréquentes
Faut-il un visa pour s’installer à Conakry en tant que Français ?
Oui : l’entrée suppose un e-Visa déposé sur le portail officiel de la PAF ; l’installation suppose ensuite le visa de long séjour — valable un an — puis la carte de résident. Les délais de traitement se sont allongés pour les Européens — de l’ordre de 45 jours rapportés — et les frais ont été relevés : le dépôt se planifie avec plusieurs mois d’avance, passeport valide plus de six mois et carnet de fièvre jaune à l’appui.
Serais-je encore imposé en France après mon départ pour la Guinée ?
Seulement sur vos revenus de source française — loyers, plus-values immobilières, revenus de placements — selon les règles du non-résident, la convention de 1999 répartissant les droits d’imposition entre les deux États. Vos salaires d’activité exercée en Guinée relèvent de l’ITS guinéen ; l’année du départ, la France impose vos revenus mondiaux jusqu’à la date de transfert de résidence, puis vos seuls revenus de source française.
La convention fiscale de 1999 protège-t-elle contre la double imposition ?
Oui : signée à Conakry le 15 février 1999 et en vigueur depuis le 1er octobre 2004, elle couvre les impôts sur le revenu, la fortune, les successions et les donations, et élimine les doubles impositions par crédit d’impôt côté français. C’est un cadre de protection réel — à la différence des pays sans convention ou à convention dénoncée : les revenus concernés ouvrent droit à une imputation dans la limite de l’impôt français correspondant.
Mes trimestres cotisés en Guinée comptent-ils pour ma retraite française ?
Non : sans convention de sécurité sociale, les périodes accomplies en Guinée ne se totalisent pas avec l’assurance retraite française. Deux parades : la cotisation volontaire à la CFE — qui valide des trimestres au régime français — et le maintien des droits acquis avant le départ, servis où que vous résidiez ; la pension française restera servie à Conakry avec sa fiscalité propre.
Comment préparer mon départ sans rien oublier ?
Calendrier visa, transfert de résidence documenté, déclaration de l’année du départ, assurance vie et placements passés en revue, couverture santé souscrite avant l’avion, budget de change en GNF : l’ordre des opérations fait la différence. Prenez rendez-vous via https://app.balmontconseil.com/rdv avec Balmont Conseil pour bâtir ce plan de départ vers la Guinée.
Rédigé par Alexis Sagnier, conseiller en investissements financiers et immobiliers, courtier en assurances — Balmont Conseil, Lyon, ORIAS n° 13003497.
Pour aller plus loin
- Vivre en Guinée : fiscalité et résidence fiscale
- Convention fiscale France–Guinée, sujet par sujet
- Convention fiscale France-Guinée : retenues de 15 % et 10 %
- Installé en Guinée, êtes-vous encore résident fiscal de France ? L’article 4 de la convention franco-guinéenne
- Revenir en France depuis la Guinée
- Résidence fiscale : le dossier constitué avant le départ
- Exit tax (article 167 bis) : les décisions
- Non-résident fiscal : imposition en France et taux minimum
- Immatriculation consulaire : définition et démarches
- Prendre rendez-vous avec Balmont Conseil
Guides pratiques
- Succession en Guinée
- Immobilier en France depuis la Guinée
- Épargner depuis la Guinée
- Créer une société ou une holding en Guinée
- Santé et prévoyance depuis la Guinée
- Coût de la vie à Conakry pour une famille aisée
- Scolarité et vie de famille à Conakry









