



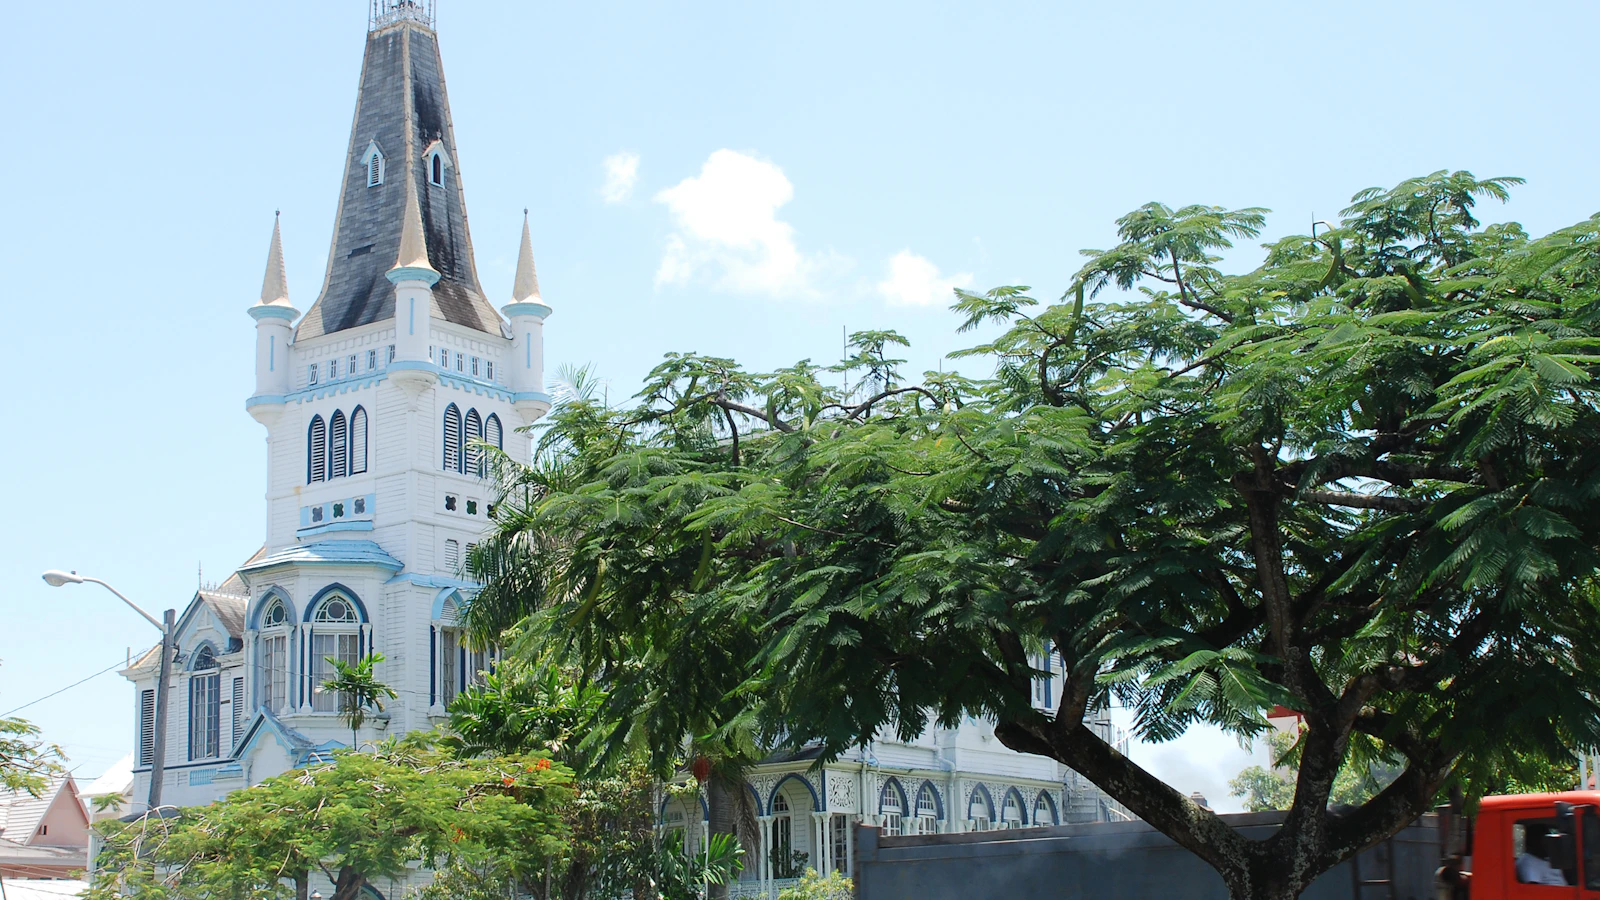
Comment déclarer son retour de Georgetown en France en 2026 ? Une fois le domicile fiscal français rétabli, les revenus mondiaux peuvent entrer dans les obligations françaises selon la période et leur nature. Un transfert de capitaux déjà constitués au Guyana ne crée pas à lui seul un revenu imposable. En revanche, il faut distinguer ces capitaux des rémunérations, intérêts et plus-values réalisés pendant la période de résidence française. La Guyana Revenue Authority (GRA) a augmenté en 2026 l’abattement personnel à 140 000 GYD mensuels, ou un tiers du revenu si plus élevé. Les taux d’impôt du revenu imposable sont de 25 % puis 35 %, et les justificatifs de paie locaux servent à établir la chronologie fiscale.
Le retour des enfants ne coïncide pas toujours avec la fin du contrat guyanais
L’article 4 B du CGI retient le foyer, l’activité professionnelle principale et le centre des intérêts économiques. Un couple dont les enfants rentrent en France en août tandis qu’un parent termine une mission en Guyana jusqu’en novembre doit documenter les dates effectives et les conditions de vie. La dernière fiche de paie guyanaise et le changement d’adresse à la banque ne suffisent pas à dater tous les revenus. L’employeur doit aussi fournir les montants de PAYE et contributions NIS retenus.
Le nouveau barème guyanais 2026 doit être utilisé pour l’exercice de départ
L’Income Tax Amendment Act n° 3 de 2026 a augmenté l’allocation personnelle annuelle de 1 560 000 à 1 680 000 GYD. La GRA précise que l’abattement représente soit 140 000 GYD par mois, soit un tiers du revenu selon le montant le plus favorable. Le revenu taxable jusqu’à 3 360 000 GYD est soumis au taux de 25 %, puis la fraction supérieure à 35 %. Une rémunération de départ ou une prime perçue après le retour exige d’identifier sa période de formation et le régime fiscal pertinent.
Les déductions 2026 peuvent modifier le solde final de PAYE
La GRA prévoit une déduction de 10 000 GYD par mois et par enfant admissible de moins de dix-huit ans, ainsi que des règles pour les primes d’assurance médicale et décès : le minimum entre la prime payée, 10 % du salaire brut et 50 000 GYD par mois. Les déductions NIS plafonnées sont calculées sur les revenus assurables jusqu’à 280 000 GYD mensuels. Avant de quitter Georgetown, le salarié doit conserver les justificatifs des cotisations et primes effectivement prélevées pour vérifier ses derniers bulletins.
Les comptes bancaires conservés au Guyana peuvent relever du formulaire 3916
L’article 1649 A du CGI oblige dans certaines situations les personnes domiciliées en France à déclarer les comptes financiers étrangers ouverts, détenus, utilisés ou clos. Un compte libellé en GYD maintenu après le retour peut ainsi être concerné, même sans produits financiers. Les comptes d’assurance et d’actifs numériques peuvent relever de procédures déclaratives particulières. Les revenus étrangers déclarables au retour exigent éventuellement un formulaire 2047 en complément de la déclaration principale.
La vente d’un bien au Guyana relève d’une autre qualification qu’un salaire
La Guyana Revenue Authority présente une Capital Gains Tax pouvant atteindre 20 % du gain net imposable sur certaines opérations. Ce mécanisme n’est pas le PAYE du salarié. Le revenu net tiré de la vente d’une maison de Georgetown doit être documenté avec le titre, le prix d’acquisition, les charges et le montant réellement reçu. Le transfert du produit en France ne transforme pas automatiquement la somme en salaire. La fiscalité française éventuelle dépend de la date de la vente et des règles applicables aux résidents.
Le NIS peut préserver des droits sans permettre leur liquidation immédiate
Le National Insurance Scheme du Guyana ouvre une pension de vieillesse à partir de 60 ans selon des conditions comprenant 750 cotisations totales dont 150 payées. Un salarié français ayant travaillé cinq ans en Guyana ne peut pas supposer une pension viagère locale entière ni une restitution automatique de ses cotisations. Le relevé NIS doit être demandé avant le départ afin de connaître les droits acquis et les démarches réalisables plus tard. Une prestation de santé ou de maladie de la période de travail suit d’autres conditions que la pension.
Le régime français des impatriés ne résulte pas du seul rapatriement
L’article 155 B du CGI impose notamment une absence de domicile fiscal français pendant les cinq années civiles précédant la prise de fonctions pour certains salariés ou dirigeants venus de l’étranger. Un contrat de trois ans dans le secteur pétrolier guyanais ne suffit pas à remplir ce critère. Les fonctions proposées en France et l’origine du recrutement doivent également être examinées. Ce régime ne transforme pas des économies déjà constituées en éléments de rémunération exonérés.
Cas chiffré : un transfert en GYD après cession immobilière
Situation. Un couple revient avec 18 millions GYD de capital provenant d’une vente immobilière intervenue avant le retour et perçoit encore 2 millions GYD de prime professionnelle après la réinstallation.
Problème. La famille regroupe les 20 millions GYD dans une même rubrique de déclaration.
Stratégie. Produire l’acte de vente et les justificatifs de capital, puis établir la période de travail et la qualification de la prime.
Résultat. Les deux flux doivent être traités selon des règles distinctes. Leur somme bancaire n’est pas l’assiette fiscale.
Chiffres clés 2026
| Repère | Valeur | Organisme |
|---|---|---|
| Abattement annuel personnel GRA | 1 680 000 GYD ou un tiers du revenu si supérieur | Guyana Revenue Authority, réforme 2026 |
| Tranche à 25 % jusqu’à | 3 360 000 GYD taxables annuels | GRA, Income Tax Act amendé |
| Taux marginal supérieur | 35 % | GRA, PAYE 2026 |
| Taxation locale de certaines plus-values | 20 % | Guyana Revenue Authority, Capital Gains Tax |
| Condition préalable du régime français des impatriés | 5 années civiles | DGFiP, CGI article 155 B |
Questions fréquentes
Un virement de capital du Guyana est-il un salaire français ?
Non, la provenance et la date de constitution déterminent la qualification.
Un compte en GYD doit-il être fermé ?
La fermeture n’est pas systématique; la déclaration en France peut être exigée.
Le taux de 35 % frappe-t-il tout le dernier salaire ?
Il concerne la tranche pertinente après déductions.
Un travail de cinq ans donne-t-il automatiquement une pension NIS ?
La pension ordinaire exige des conditions de contributions spécifiques.
Le retour ouvre-t-il toujours le régime des impatriés ?
Non, les conditions de l’article 155 B doivent être satisfaites.
Articles liés : fiscalité Guyana, Belize, Honduras, Salvador, Amérique latine et Caraïbes, résidences internationales, comptes étrangers, ressources. Planifier son retour.
Pour aller plus loin
- Vivre au Guyana : fiscalité et résidence fiscale
- Fiscalité des Français en Amérique latine et dans les Caraïbes
- Retraite au Guyana en 2026 : pension NIS, cotisations et pensions françaises
- Immobilier en France depuis le Guyana en 2026 : fiscalité, IFI et cession
- Épargne depuis le Guyana en 2026 : assurance-vie, PEA et investissements
- Retour en France : définition
- Résidence fiscale : définition
- Double imposition : définition
- Fiscalité et résidence fiscale pays par pays
- Prendre rendez-vous avec un conseiller Balmont Conseil









