



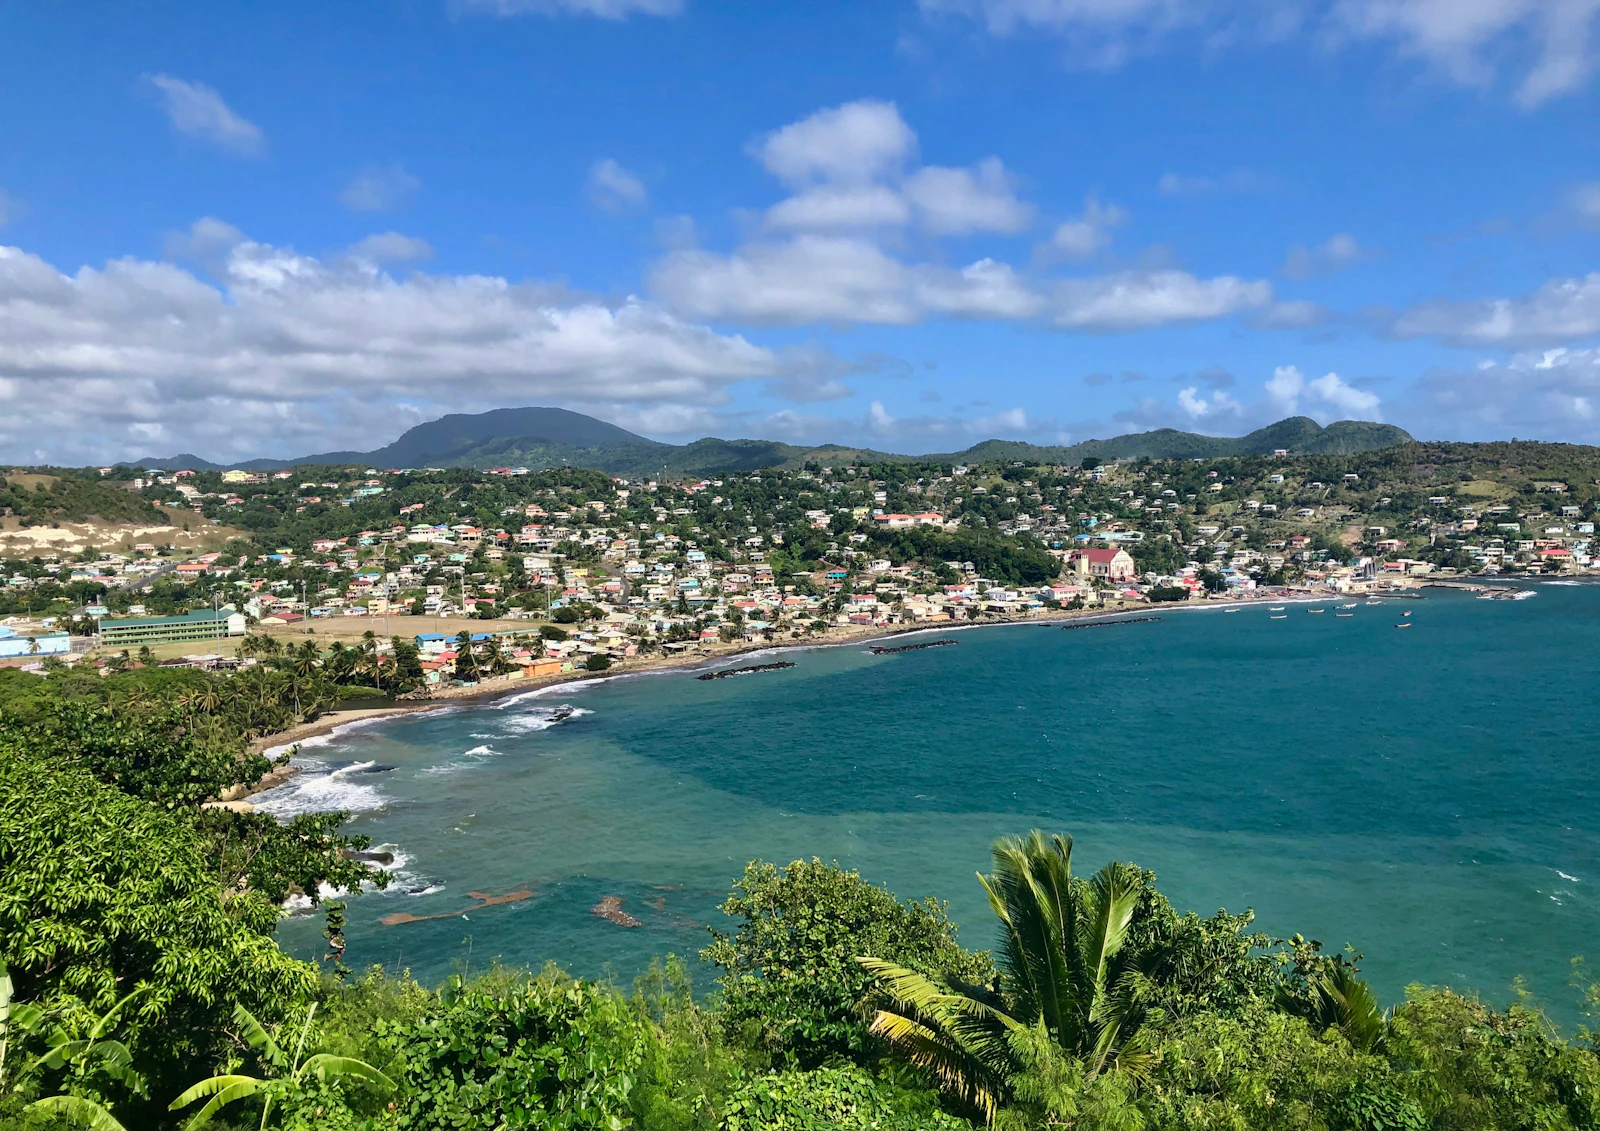
Quitter la France pour la Dominique en 2026 nécessite de distinguer trois décisions : obtenir le droit de séjourner à Roseau, cesser effectivement d’être résident fiscal français et organiser les actifs conservés en France. Le permis de résidence dominicais demande notamment EC$800 de frais pour un candidat hors CARICOM ; l’impôt local conserve en 2026 un taux marginal de 35% et les cotisations salariales de Dominica Social Security atteignent 6.75%. Attention : il s’agit du Commonwealth de la Dominique, et non de la République dominicaine.
Roseau : la demande de résidence auprès de l’Immigration Department
Le gouvernement dominicais exige un passeport dont la validité résiduelle est de six mois au minimum, un extrait de casier judiciaire, des justificatifs bancaires, un dossier médical, des témoignages et des photographies pour une première demande. Le tarif officiel applicable aux ressortissants hors CARICOM est de EC$800, contre EC$250 pour les citoyens CARICOM. Les séjours temporaires doivent rester régulièrement prolongés pendant le traitement du dossier : le dépôt de la demande ne tient pas lieu de titre définitif.
Une autorisation de résider ne confère pas nécessairement celle de travailler. Le salarié devra demander une confirmation distincte à l’administration locale avant de signer son contrat de travail. Référence : Government of Dominica, How Do I Apply for a Residence Permit?.
L’article 4 B du CGI : ce qui détermine le départ fiscal français
Le centre des intérêts économiques, le foyer familial, le lieu de séjour principal et l’activité exercée restent des critères du droit français. Un bail à Roseau ne remplace donc pas un changement concret de résidence. Si le conjoint, les enfants et l’activité dirigeante demeurent en France, la déclaration de non-résidence peut être contestée. Les revenus de source française conservés après le départ demandent de surcroît une analyse propre : loyers, dividendes, intérêts, plus-values et éventuelles fonctions de direction.
Le registre des comptes, les dates de cession éventuelle et la chronologie des rémunérations méritent un dossier daté. L’article 167 bis du CGI peut conduire à l’exit tax pour des participations sociales importantes : ce point se travaille avant le changement de domicile, pas une fois les titres apportés à une société étrangère.
Le taux de 10 % est annoncé pour 2027, pas pour 2026
Le budget dominicais présenté le 4 août 2026 annonce le remplacement du barème à 15 %, 25 % et 35 % par un taux unique de 10 % au 1er janvier 2027. Pour 2026, l’Inland Revenue Division rappelle l’abattement annuel de EC$30 000, suivi des tranches à 15 %, 25 % puis 35 %. La confusion entre année budgétaire 2026/2027 et année fiscale 2026 produit des simulations excessivement optimistes.
Les résidents locaux déclarent leurs revenus selon les règles de l’Inland Revenue Division ; la date générale de dépôt de l’impôt personnel est le 31 mars. La Dominique cite parmi les situations de résidence une présence supérieure à 183 jours consécutifs, sans que cette règle locale suffise, à elle seule, à éteindre un critère français. Sources : Inland Revenue Division, PAYE ; Office of the Prime Minister, annonce budgétaire 2026/2027.
Les contributions sociales dominicaises en 2026
Dominica Social Security fixe pour 2026 une cotisation salariale de 6,75 % et une cotisation patronale ordinaire de 8 % lorsque le régime de protection en cas de licenciement s’applique. Le taux cumulé atteint ainsi 14,75 %. Avant de négocier un salaire net à Roseau, il faut vérifier la catégorie d’emploi, les prestations maladie effectivement accessibles et les exclusions de couverture internationale. Pour une famille avec enfants, une police couvrant l’hospitalisation hors de l’île et les évacuations médicales mérite un examen particulier. Source : Dominica Social Security, Increase in Contribution Rates 2026.
La protection des actifs financiers français reste un sujet distinct
Le PEA ouvert avant le transfert de domicile peut, dans les conditions prévues par le droit français, continuer d’exister après expatriation. Pour l’assurance-vie, la résidence de l’assuré influence la fiscalité des produits rachetés et les possibilités de versements supplémentaires. Un assureur peut restreindre certaines opérations lorsqu’il n’est pas autorisé à commercialiser dans le nouveau pays de résidence. La comparaison avec l’assurance-vie luxembourgeoise des expatriés doit porter sur le droit applicable, les frais et la protection des actifs, et non sur un rendement promis.
Chiffres clés 2026
| Landmark | Value | Administration ou texte |
|---|---|---|
| Première demande de résidence hors CARICOM | EC$800 | Government of Dominica, Residency Services |
| Validité minimale restante du passeport | 6 months | Government of Dominica, Residency Services |
| Abattement annuel d’impôt | EC$30 000 | Inland Revenue Division, Personal Income Tax |
| Taux marginal supérieur 2026 | 35% | Inland Revenue Division, PAYE |
| Contribution salariale 2026 | 6.75% | Dominica Social Security, contribution rates 2026 |
| Taux unique annoncé à partir de 2027 | 10% | Office of the Prime Minister, budget présenté le 4 août 2026 |
Cas chiffré : un entrepreneur compare deux exercices
Situation. Une consultante envisage de s’installer à Roseau en septembre 2026, avec un revenu imposable projeté localement de EC$120 000 sur douze mois et 250 000 € placés en France.
Issue. Elle calcule son impôt dominicais au taux futur de 10 % et suppose que son départ neutralise automatiquement l’imposition française des revenus patrimoniaux.
Strategy. Avec le barème local 2026, le calcul simplifié donne EC$3 000 sur la première tranche de EC$20 000, EC$7 500 sur les EC$30 000 suivants, puis EC$14 000 sur les EC$40 000 restants après abattement.
Result. L’impôt théorique atteint EC$24 500, soit 20,42 % du revenu retenu, avant ajustements personnels. Les revenus français demandent une étude distincte et la fiscalité 2027 ne se rétroagit pas.
Frequently asked questions
La Dominique appartient-elle à la République dominicaine ?
Non. La Dominique est un État souverain dont la capitale est Roseau.
La résidence administrative prouve-t-elle la non-résidence fiscale en France ?
Non : l’article 4 B du CGI reste applicable.
Le taux de 10 % est-il déjà en vigueur en novembre 2026 ?
Non, la réforme a été annoncée pour le 1er janvier 2027.
Un Français peut-il conserver ses placements français ?
Souvent oui, mais selon les contrats, la résidence et les opérations envisagées.
La cotisation sociale locale assure-t-elle le rapatriement sanitaire ?
Il faut examiner séparément les garanties prévues : une cotisation obligatoire ne démontre pas l’existence d’une assurance évacuation.
Les documents patrimoniaux utiles avant le déménagement
La déclaration de départ, les relevés des assurances-vie et PEA, les justificatifs de logement, les contrats de travail et les titres de sociétés doivent être rapprochés d’une chronologie. D’autres lectures du cabinet approfondissent l’immobilier français détenu depuis l’étranger, la direction d’une société transfrontalière, le bilan retraite de l’expatrié, la succession internationale, les placements français à distance, les besoins de santé et prévoyance and taxation of non-residents. Ces exemples étrangers ne constituent pas des règles applicables à la Dominique.
Prendre rendez-vous avec Balmont Conseil.
Alexis Sagnier, conseiller en investissements financiers et immobiliers, courtier en assurances.
Pour aller plus loin sur la Dominique
- Fiscalité des Français en Amérique latine et aux Caraïbes
- Fiscalité et résidence fiscale pays par pays
- Revenir de la Dominique en France
- Retraite à la Dominique
- Immobilier en France depuis la Dominique
- Exit tax
- Expatriation
- Non-resident for tax purposes
- Prendre rendez-vous avec le cabinet
- Créer une société ou holding à la Dominique
- Santé et prévoyance à la Dominique









