



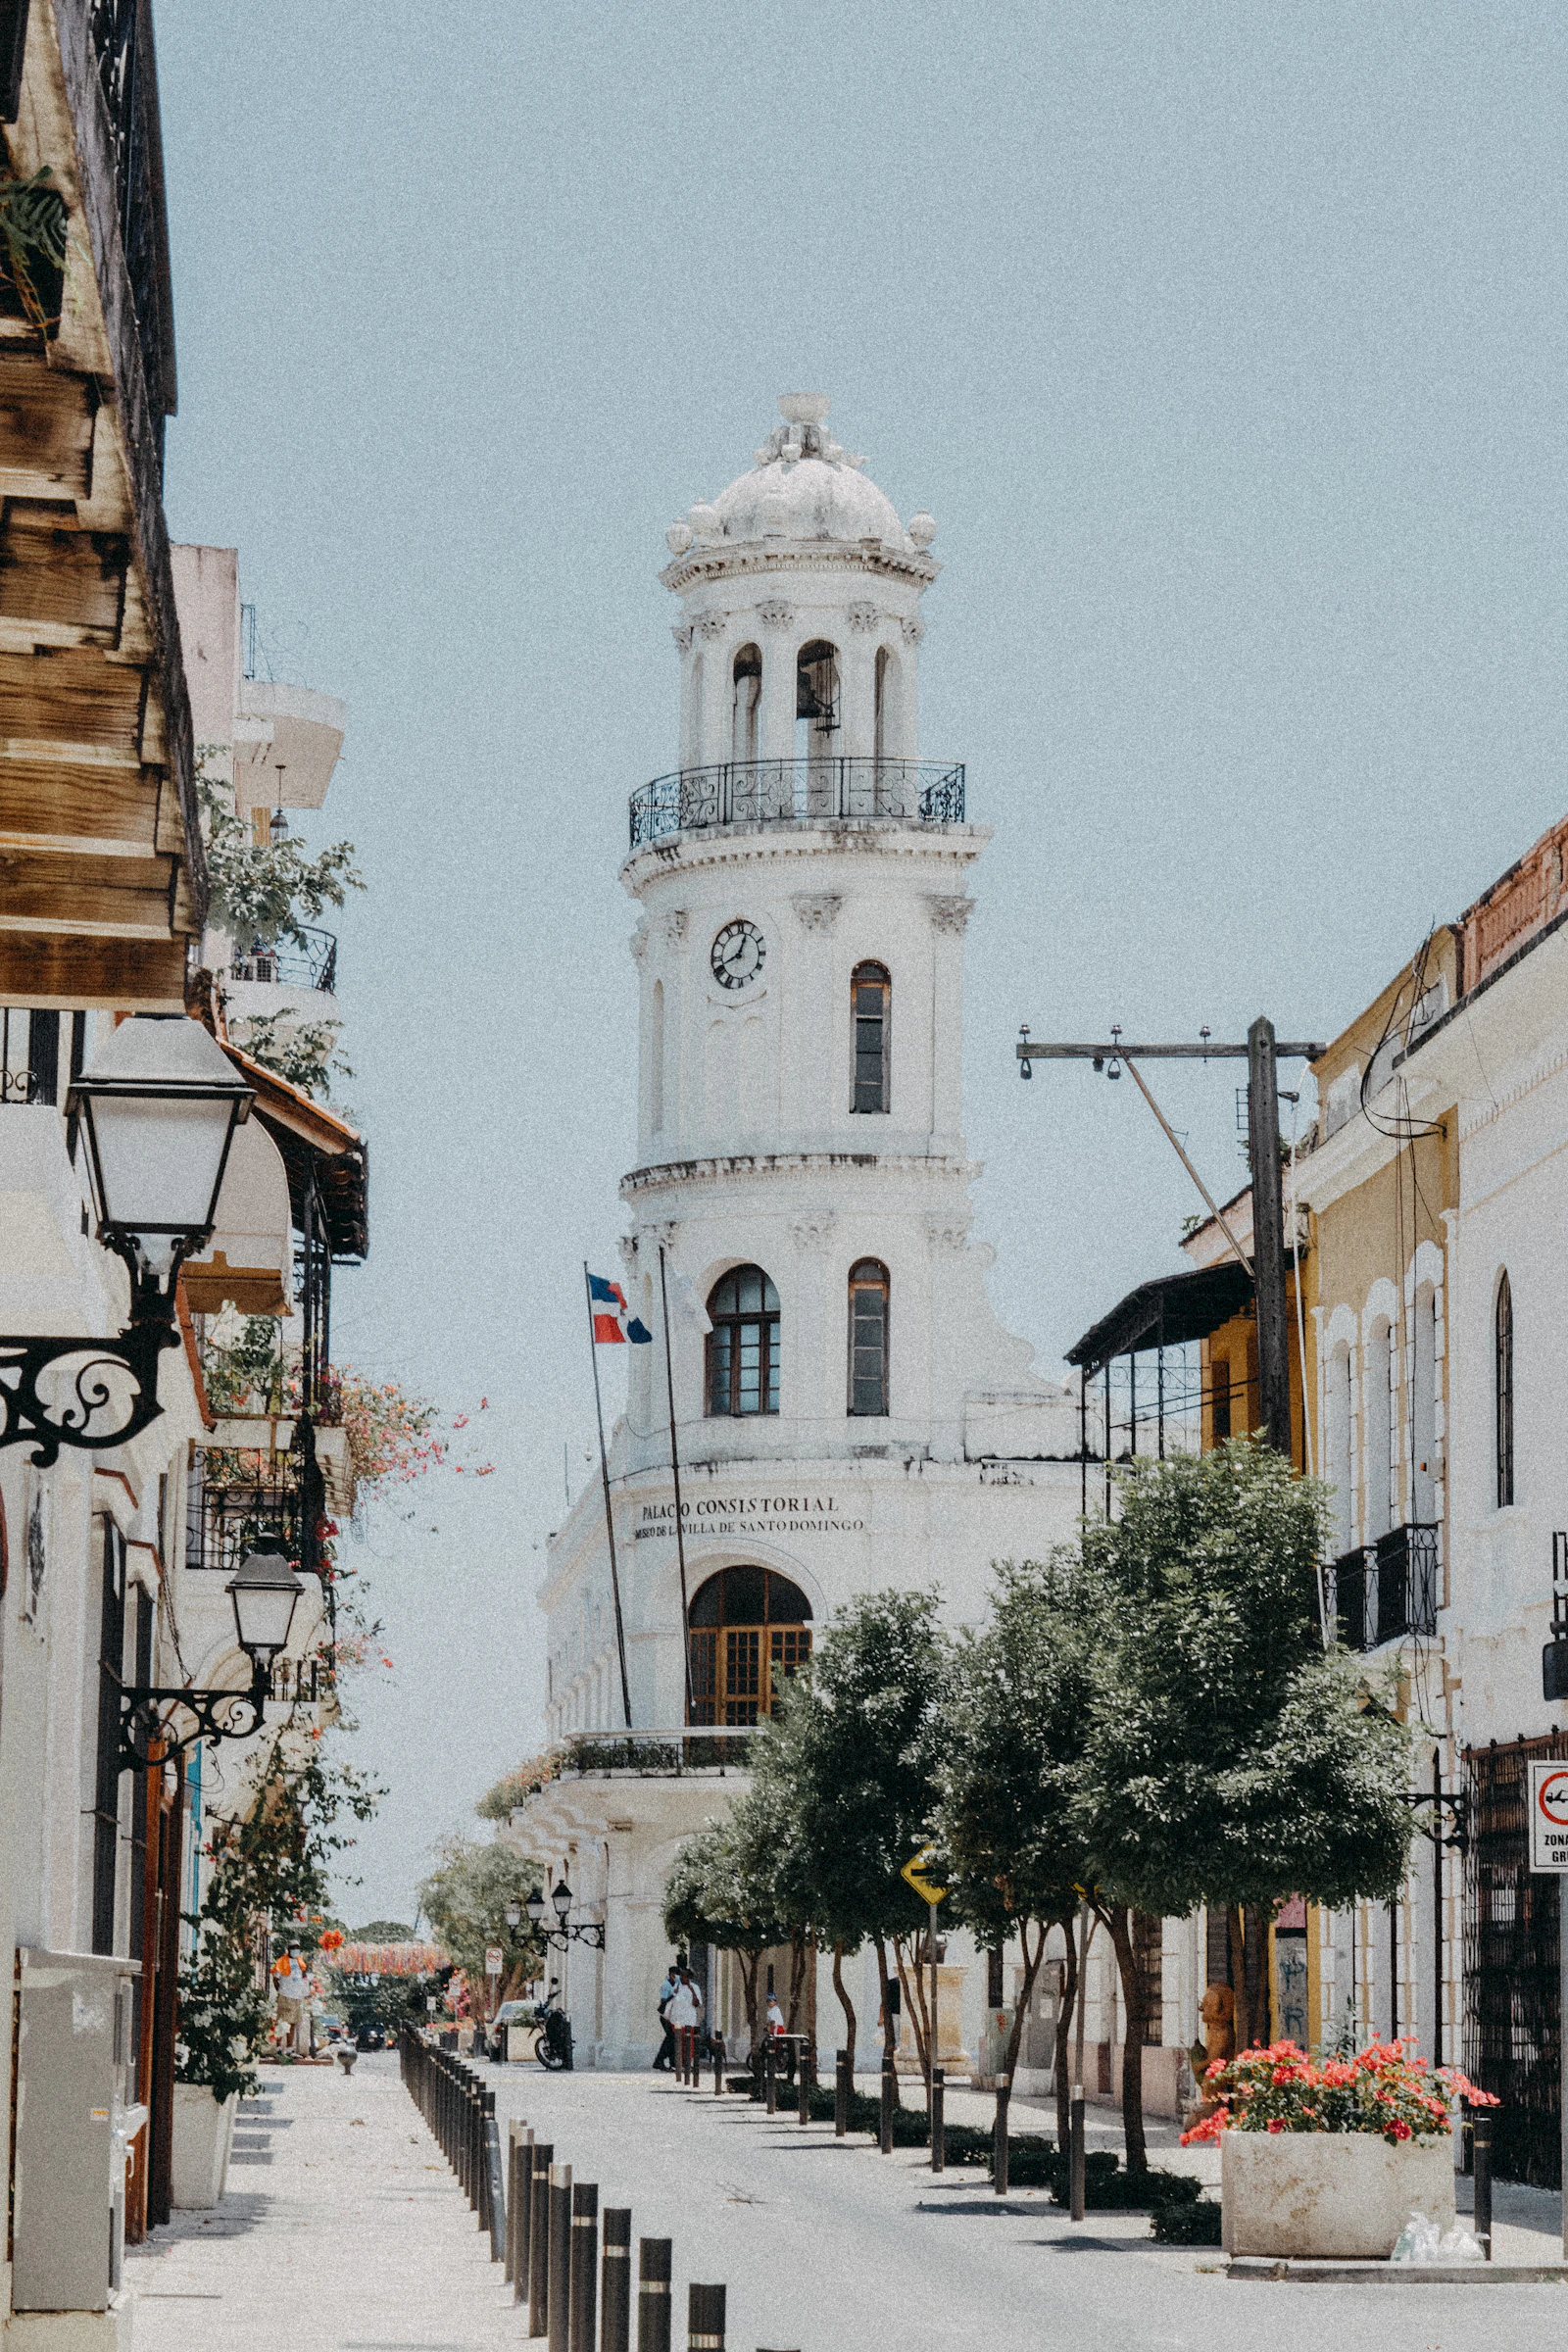
Quitter la France pour Saint-Domingue, Santiago ou Punta Cana en 2026 suppose de régler trois sujets qui ne se confondent pas: le droit de séjour, le domicile fiscal et la protection du patrimoine conservé en France. La République dominicaine ne dispose pas de convention fiscale générale avec la France visant l’impôt sur le revenu. En 2026, la Dirección General de Impuestos Internos (DGII) maintient une franchise annuelle de 416 220 pesos dominicains (DOP) pour l’impôt sur les revenus des personnes physiques et un barème progressif de 15 %, 20 % et 25 % sur les tranches supérieures. Le salaire minimum des grandes entreprises du secteur privé non sectorisé est passé à 29 988 DOP le 1er février 2026, mais ce seuil n’est pas le coût de vie d’une famille expatriée.
Résidence migratoire: obtenir la bonne autorisation auprès de la DGM
La Dirección General de Migración (DGM) gère les procédures de séjour et de résidence des étrangers. Le régime dépend du motif d’installation, notamment emploi, famille, investissement ou retraite. Il faut vérifier le visa consulaire applicable, les pièces d’état civil, le casier judiciaire, les preuves de ressources et les étapes éventuelles d’obtention d’une carte de résidence puis d’une cédula. Un séjour touristique ne garantit pas le droit de travailler. Les délais de délivrance et la durée d’autorisation doivent être confirmés sur le portail de la DGM et auprès du consulat. Avant de signer un bail annuel ou de payer une école privée, obtenez une confirmation documentaire sur la voie retenue et le droit au séjour des enfants.
L’article 4 B du CGI reste central pour le départ fiscal français
Le domicile fiscal français dépend du foyer, du lieu de séjour principal, de l’activité et du centre des intérêts économiques. Une cédula dominicaine ou une carte de résidence ne suffit donc pas à démontrer la fin de résidence française. Le cas d’un couple ayant prétendu s’être établi en République dominicaine, alors que son foyer restait au Pays basque, montre l’importance de la preuve des faits: le cabinet a publié une analyse de cette décision. Conservez les dates de départ, l’état des logements, les contrats de travail, les inscriptions scolaires et les documents établissant où la famille vit réellement.
L’absence de convention fiscale France–République dominicaine complique les arbitrages
La France et la République dominicaine n’ont pas de convention fiscale générale en vigueur qui organise la répartition des droits d’imposer les salaires, dividendes ou loyers comme dans de nombreux autres pays. L’étude des règles internes devient donc indispensable. Un résident dominicain qui perçoit encore des revenus de source française peut rencontrer une imposition française; le traitement dominicain doit être examiné selon la catégorie et la source des revenus. Aucune méthode de crédit d’impôt conventionnel ne doit être annoncée sans texte applicable. Le dossier France–République dominicaine sans convention expose cette difficulté, à compléter par les notices de la DGII et de la DGFiP à la date des opérations.
Le barème salarial 2026 est progressif et non uniforme
La DGII publie pour 2026 les tranches suivantes: jusqu’à 416 220 DOP annuels, aucune imposition au barème; de 416 220,01 à 624 329 DOP, 15 % de l’excédent; de 624 329,01 à 867 123 DOP, un montant fixe de 31 216 DOP augmenté de 20 % de la fraction supérieure; au-delà de 867 123 DOP, 79 776 DOP plus 25 % de l’excédent. Ces chiffres concernent la base annuelle pertinente, pas nécessairement la rémunération brute avant cotisations. Une personne qui gagne 100 000 DOP par mois ne doit pas retirer 25 % de l’intégralité de son salaire pour calculer le net. Il faut demander à l’employeur la simulation de paie avec les cotisations TSS.
Le salaire minimum de février 2026 dépend de la taille de l’entreprise
La résolution CNS-01-2025 du Comité Nacional de Salarios, appliquée dans sa seconde phase au 1er février 2026, fixe le salaire minimum mensuel du secteur privé non sectorisé à 29 988 DOP dans les grandes entreprises, 27 489,60 DOP dans les moyennes, 18 421,20 DOP dans les petites et 16 993,20 DOP dans les microentreprises. La présidence dominicaine a rappelé le 2 février 2026 que cette seconde augmentation représentait 8 %. Une famille de cadres internationaux n’utilise pas ces montants comme budget de logement ou de scolarité. Ils servent à comprendre la structure de la rémunération locale et à contrôler certains paramètres sociaux.
TSS et SDSS: le plafond de cotisation 2026 n’est pas un salaire garanti
La Tesorería de la Seguridad Social (TSS) a fixé, avec effet au 1er février 2026, le salaire minimum national de référence à 23 223 DOP pour le calcul de certains plafonds sociaux. Les plafonds mensuels annoncés sont de 232 230 DOP pour le Seguro Familiar de Salud et 464 460 DOP pour le Seguro de Vejez, Discapacidad y Sobrevivencia. Ils correspondent respectivement à dix et vingt fois le salaire de référence. L’affiliation du conjoint et des enfants, le réseau de soins et les prestations réellement accessibles doivent être vérifiés. Un plafond d’assiette n’est ni un remboursement de frais médicaux ni un montant de pension.
Saint-Domingue, Santiago ou Punta Cana: les arbitrages résidentiels ne sont pas interchangeables
Saint-Domingue concentre administrations, bureaux et une partie importante des services internationaux. Santiago propose un cadre économique et résidentiel différent, tandis que Punta Cana peut convenir à des activités touristiques ou à des ménages recherchant la proximité du littoral. Le choix de la ville conditionne l’accès à l’école, aux cliniques et à l’emploi. Dans la capitale, les secteurs Piantini, Naco ou Bella Vista méritent une comparaison concrète des loyers, charges de copropriété, sécurité, trafic et alimentation électrique. En zone côtière, vérifiez les risques climatiques, les assurances et l’entretien. Ne comparez pas deux biens sans intégrer les charges et les déplacements.
La loi dominicaine et le droit français peuvent s’appliquer à des actifs différents
La France peut conserver le droit de taxer les revenus d’un immeuble français, même lorsque le propriétaire est établi à Saint-Domingue. Une location nue, une location meublée et une SCI à l’IS n’ont pas la même assiette ni les mêmes obligations. Les placements français doivent être inventoriés avant le départ: PEA, assurance-vie, comptes-titres et participations professionnelles. Une importante participation française peut nécessiter l’examen de l’exit tax, selon les seuils et conditions de résidence. Le form 2074-ETD donne une entrée pratique sur le dispositif. Avant de modifier un contrat, demandez au teneur de compte si le maintien du produit est accepté pour un résident dominicain.
Les enfants et l’assurance médicale méritent des clauses écrites
Une école privée internationale peut suivre un calendrier, une langue et un programme différents de l’enseignement dominicain. Un enfant devant revenir au lycée français après deux ans doit conserver ses relevés et connaître les critères d’équivalence. Les frais d’admission, de transport, de cantine et d’examens doivent figurer au budget. En santé, le Seguro Familiar de Salud du système de sécurité sociale dominicain possède des règles propres; une police privée complémentaire peut être nécessaire suivant les besoins. Le contrat d’expatriation devrait préciser les bénéficiaires, les plafonds d’hospitalisation, la prise en charge des maladies préexistantes et les conditions de rapatriement.
Cas chiffré: Situation / Problème / Stratégie / Résultat
Situation. Une famille s’installe à Saint-Domingue avec une base de revenus salariés imposables de 1 200 000 DOP annuels. Elle conserve un appartement français produisant 15 600 € de loyers bruts par an.
Issue. Le salarié applique 25 % à ses 1 200 000 DOP et considère les loyers français comme exonérés après avoir obtenu sa résidence dominicaine.
Strategy. Utiliser le barème DGII 2026 sur la base salariale et calculer séparément l’impôt français relatif au logement, selon la catégorie de location et les charges.
Result. Pour 1 200 000 DOP de base taxable, l’ISR dominicain au barème est de 79 776 + 25 % × (1 200 000 − 867 123), soit 162 995,25 DOP. Les loyers français bruts ne peuvent être considérés comme exonérés ou nets sans un calcul distinct.
Chiffres clés 2026
| Indicator | Value | Source |
|---|---|---|
| Tranche annuelle exonérée d’ISR salarié | 416 220 DOP | DGII, barème ISR 2026 |
| Taux marginal supérieur du barème | 25% | DGII, réponse officielle du 16 janvier 2026 |
| Salaire minimum grande entreprise privée | 29 988 DOP/mois | Présidence dominicaine, 2 février 2026 |
| Plafond mensuel de cotisation santé | 232 230 DOP | TSS, plafonds sociaux au 1er février 2026 |
Frequently asked questions
Une cédula dominicaine suffit-elle à perdre la résidence fiscale française?
Non, la résidence est appréciée selon les critères du CGI et la situation réelle.
Existe-t-il un traité fiscal général entre la France et la République dominicaine?
Non, la répartition des impositions exige l’examen des droits internes.
Le seuil de 416 220 DOP exonère-t-il tous les revenus du foyer?
Il appartient au barème concerné et ne dispense pas de qualifier les autres revenus.
Le plafond TSS de 232 230 DOP est-il une prestation de santé?
Non, il s’agit d’un plafond d’assiette de cotisation.
Les loyers français sont-ils sans impôt après le départ?
Les règles de source française doivent continuer à être appliquées.
Pour préparer le départ, consulter le dossier de résidence fiscale, la déclaration 2042-NR, les revenus étrangers, la fiscalité des successions, les contrats d’assurance-vie, le diagnostic patrimonial and les ressources. Rendez-vous Balmont Conseil.









