



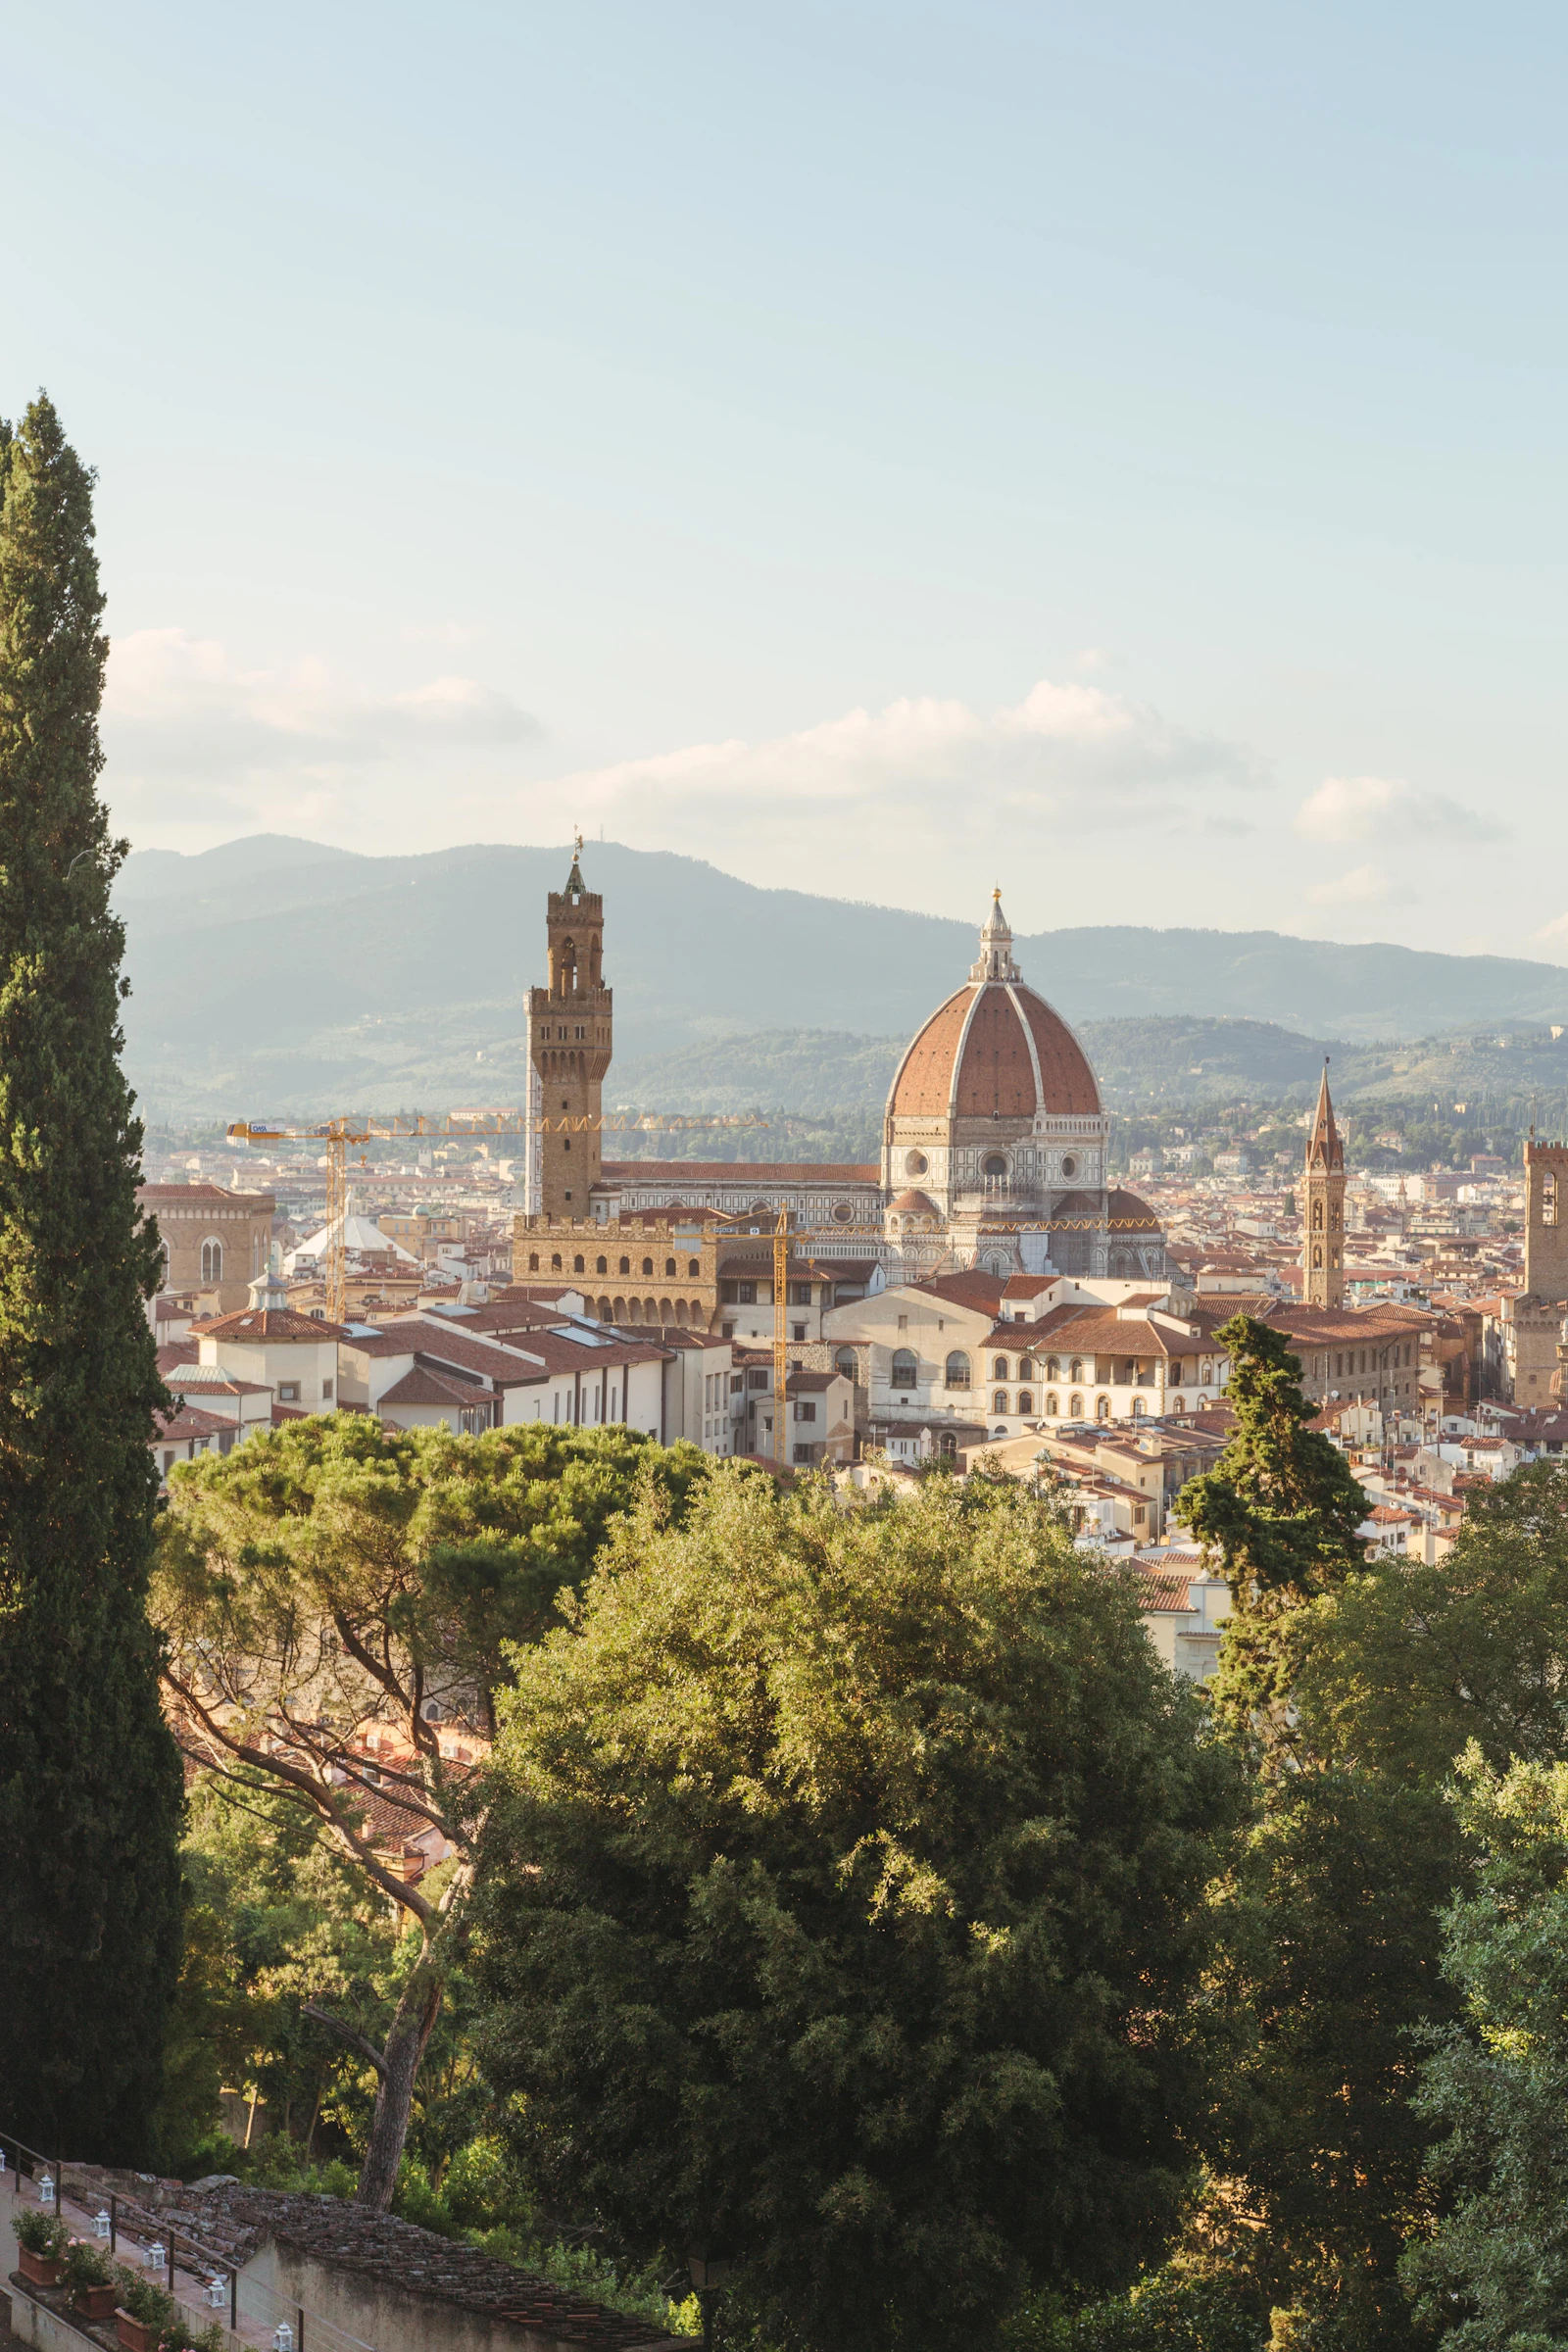
Acheter un bien en Italie coûte entre 2 % et 10 % de droits selon le statut du bien et du vendeur : 9 % d’impôt d’enregistrement sur un achat auprès d’un particulier, ramenés à 2 % avec le statut de prima casa, ou 10 % de TVA sur du neuf, détaille l’Agenzia delle Entrate. À cela s’ajoute l’IMU, impôt local de 0,86 % par an sur les résidences secondaires, et une fiscalité de succession à 4 % au-delà d’un million d’euros par héritier en ligne directe.
Quels droits paie-t-on à l’achat d’un bien en Italie ?
Tout dépend du vendeur. Si vous achetez auprès d’un particulier, vous payez l’impôt d’enregistrement proportionnel, plus deux impôts fixes : 50 € d’impôt hypothécaire et 50 € d’impôt cadastral. Si le vendeur est une entreprise assujettie à la TVA — promoteur immobilier, en pratique, pour du neuf — c’est la TVA qui s’applique au taux de 10 %, et les trois impôts d’enregistrement, hypothécaire et cadastral deviennent fixes à 200 € chacun.
Point souvent ignoré des acheteurs français : l’impôt proportionnel ne se calcule pas sur le prix payé mais sur la valeur cadastrale révaluée du bien, généralement inférieure au prix de marché. L’administration peut toutefois réclamer le complément d’impôt si le prix déclaré dépasse trop la valeur cadastrale correcte. Le notaire italien, obligatoire, calcule et encaisse ces droits le jour de l’acte.
Prima casa ou seconda casa : quelle différence ?
L’écart entre les deux statuts est le premier arbitrage fiscal d’un achat en Italie. Le bénéfice prima casa — réservé aux personnes physiques qui ne détiennent pas déjà une résidence principale dans la même zone et qui y transfèrent leur résidence dans les dix-huit mois — ramène l’impôt d’enregistrement de 9 % à 2 %, et la TVA de 10 % à 4 % sur du neuf. Les conditions se vérifient avant la promesse d’achat : le bénéfice perdu se rachète dans les douze mois si les conditions sont remplies a posteriori, avec pénalités.
Pour un Français qui garde sa résidence fiscale en France, l’appartement toscan ou ligure sera presque toujours une seconda casa : 9 % d’enregistrement, puis IMU chaque année. S’il s’installe définitivement en Italie, la même acquisition passe à 2 %, à condition d’y transférer effectivement sa résidence, comme l’explique notre article sur l’année du départ de France and the liste fiscale du départ.
| Operation | Seconde maison | Prima casa |
|---|---|---|
| Achat auprès d’un particulier | 9 % + 100 € fixes | 2 % + 100 € fixes |
| Achat neuf auprès d’une entreprise | TVA 10 % + 600 € fixes | TVA 4 % + 600 € fixes |
| IMU annuelle | 0,86 % de base, modulable par la commune | Exonérée, sauf biens de luxe |
| Location (option cedolare secca) | 21 % du loyer brut | 21 % du loyer brut |
Quels impôts annuels une fois propriétaire ?
L’IMU est l’impôt communal sur l’immobilier : 0,86 % de taux de base, que chaque commune peut porter jusqu’à 1,06 %, voire majorer davantage pour les logements vides. La résidence principale en est exonérée, sauf les catégories de luxe A/1, A/8 et A/9. L’assiette repose sur la valeur cadastrale révaluée, ce qui rend la facture annuelle nettement plus douce qu’une taxe foncière française calculée sur la valeur vénale. Les acomptes se paient le 16 juin et le 16 décembre. S’y ajoutent la TARI, taxe d’enlèvement des ordures, facturée selon la taille du logement.
Que paie-t-on si on loue le bien ?
L’Italie propose une option séduisante : la cedolare secca, impôt substitutif de 21 % du loyer brut annuel, sans abattement ni charges déductibles, ramené à 10 % pour les loyers conventionnés. Les résidents de l’Union européenne non résidents en Italie peuvent en bénéficier ; hors Union, les loyers subissent le barème IRPEF progressif de 23 % à 43 %. En renonçant à l’option, le bailleur reste au barème IRPEF avec ses tranches et ses déductions — un calcul à refaire chaque année selon le taux marginal.
Côté français, si vous restez résident fiscal en France, les loyers italiens se déclarent aussi à Paris : la convention franco-italienne organise l’imputation pour éviter la double imposition, selon la mécanique présentée dans notre article sur l’immobilier investi à l’étranger. En cas de revente avec plus-value, notre article sur la plus-value immobilière d’un résident français s’applique aussi, l’Italie taxant elle-même les plus-values immobilières à 26 % avec exonération pour une résidence principale occupée cinq ans.
Que devient le bien à la succession ?
L’impôt successoral italien est redevable au barème officiel de l’article 7 du décret législatif 346/1990 : 4 % sur la part nette de chaque conjoint ou héritier en ligne directe au-delà d’une franchise d’un million d’euros, 6 % pour les frères et sœurs au-delà de 100 000 €, 6 % sans franchise pour les autres parents, 8 % pour les étrangers. Sur un appartement de 400 000 € légué à un enfant, aucun droit italien n’est donc dû : la franchise couvre le bien.
La vraie question est française : un héritier domicilié en France qui reçoit un bien italien relève de l’article 750 ter du code général des impôts, et la convention franco-italienne de 1949 répartit l’imposition entre les deux pays. Le détail du barème français est rappelé dans notre article sur les droits de succession 2026, et les conventions applicables figurent sur notre page des tax treaties.
Cas type : 300 000 € à Florence, résident ou secondaire ?
Situation. Michel, 49 ans, achète un appartement de 300 000 € à Florence auprès d’un particulier. Il hésite entre le garder en location saisonnière depuis Lyon ou s’y installer définitivement.
Issue. En seconda casa, il paie 9 % d’impôt d’enregistrement sur la valeur cadastrale et l’IMU chaque année ; en prima casa, 2 % et aucune IMU, mais il doit transférer sa résidence en Italie dans les dix-huit mois.
Strategy. Il arbitre avant l’acte : s’il reste en France, il budgète l’acquisition en seconda casa et la location annuelle en cedolare secca à 21 % ; s’il déménage, il signe en optant pour le bénéfice prima casa, en gardant à l’esprit le financement décrit dans notre article sur le prêt immobilier depuis l’étranger.
Result. Sur une valeur cadastrale estimée à 200 000 €, le statut prima casa fait passer l’enregistrement d’environ 18 000 € à 4 000 €, soit environ 14 000 € d’économie immédiate, plus l’IMU annuelle évitée — plusieurs milliers d’euros de plus chaque année sur la durée de détention.
Frequently asked questions
Faut-il être résident italien pour bénéficier du taux de 2 % ?
Le bénéfice prima casa exige de transférer sa résidence dans la commune dans les dix-huit mois suivant l’achat, ou d’y travailler déjà.
L’impôt d’enregistrement se calcule-t-il sur le prix d’achat ?
Non, sur la valeur cadastrale révaluée du bien, en principe inférieure au prix ; l’administration peut redresser si le prix déclaré dépasse trop cette valeur.
Un Français non-résident peut-il opter pour la cedolare secca ?
Oui s’il réside dans un État de l’Union européenne ; hors Union, les loyers suivent le barème IRPEF de 23 % à 43 %.
L’IMU se paie-t-elle sur la résidence principale ?
Non, sauf pour les biens de luxe des catégories cadastrales A/1, A/8 et A/9, taxés même comme résidence principale.
La succession d’un bien italien coûte-t-elle cher ?
En Italie, 4 % seulement au-delà d’un million d’euros par héritier en ligne directe ; le point de vigilance est le barème français si l’héritier vit en France.
Les loyers italiens sont-ils imposables en France ?
Oui, la convention de 1949 répartit l’impôt entre les deux pays avec imputation, tant que votre foyer fiscal reste en France.
Cela vous concerne ?
Le statut prima casa ou seconda casa change un achat italien d’environ 14 000 € sur un bien de 300 000 €, et l’IMU revient chaque année.
Oui, j’en parle avec Alexis Sagnier
Non, voir aussi :
- Investir dans l’immobilier à l’étranger : loyers et impôts
- Vendre un bien immobilier à l’étranger : quelle plus-value ?
- Droits de succession 2026 : barème, abattements et calcul
Textes de référence
- Agenzia delle Entrate : impôts et avantages sur l’achat d’un logement
- Agenzia delle Entrate : avantages fiscaux de la prima casa
- Agenzia delle Entrate : cedolare secca sur les loyers
- Agenzia delle Entrate : impôt de succession, taux et franchises
Rédigé par Alexis Sagnier, conseiller en investissements financiers et immobiliers, courtier en assurances — Balmont Conseil, Lyon, ORIAS n° 13003497.
Pour aller plus loin : notre série Italie
- Wealth management in Italy
- Convention fiscale France–Italie, sujet par sujet
- Règlement européen des successions (n° 650/2012) : loi applicable et choix de la loi nationale
- Sécurité sociale des expatriés : définition, détachement, CFE et coordination
- Living in Italy: tax residency, IRPEF 2026, inheritance
- Leaving France for Italy: residency and exit tax
- Returning to France from Italy: taxes and procedures
- Vivre en Italie quand on est Français : installation, séjour, banque, logement, scolarité
- Succession franco-italienne : loi applicable, droits dans chaque pays et double imposition
- Placer son épargne depuis l’Italie : assurance-vie, PEA, comptes et fiscalité locale
- Immobilier en France depuis l’Italie : location, IFI et plus-value du non-résident
- Coût de la vie d’une famille aisée en Italie : logement, écoles internationales, fiscalité totale
- Droits d’enregistrement : définition
- Préparer votre achat en Italie avec Alexis Sagnier









